En una frase#
Milton Friedman transformó la macroeconomía del siglo XX al demostrar que el consumo de los hogares depende del ingreso permanente a lo largo de su vida, que la inflación es siempre un fenómeno monetario y que no existe un arbitraje permanente entre inflación y desempleo.
Resumen de la investigación#
Milton Friedman (1912–2006), líder de la Escuela de Chicago, desafió de raíz los consensos keynesianos que dominaron la política económica tras la Segunda Guerra Mundial mediante tres contribuciones históricas:
- La Hipótesis del Ingreso Permanente (Permanent Income Hypothesis, PIH, 1957):
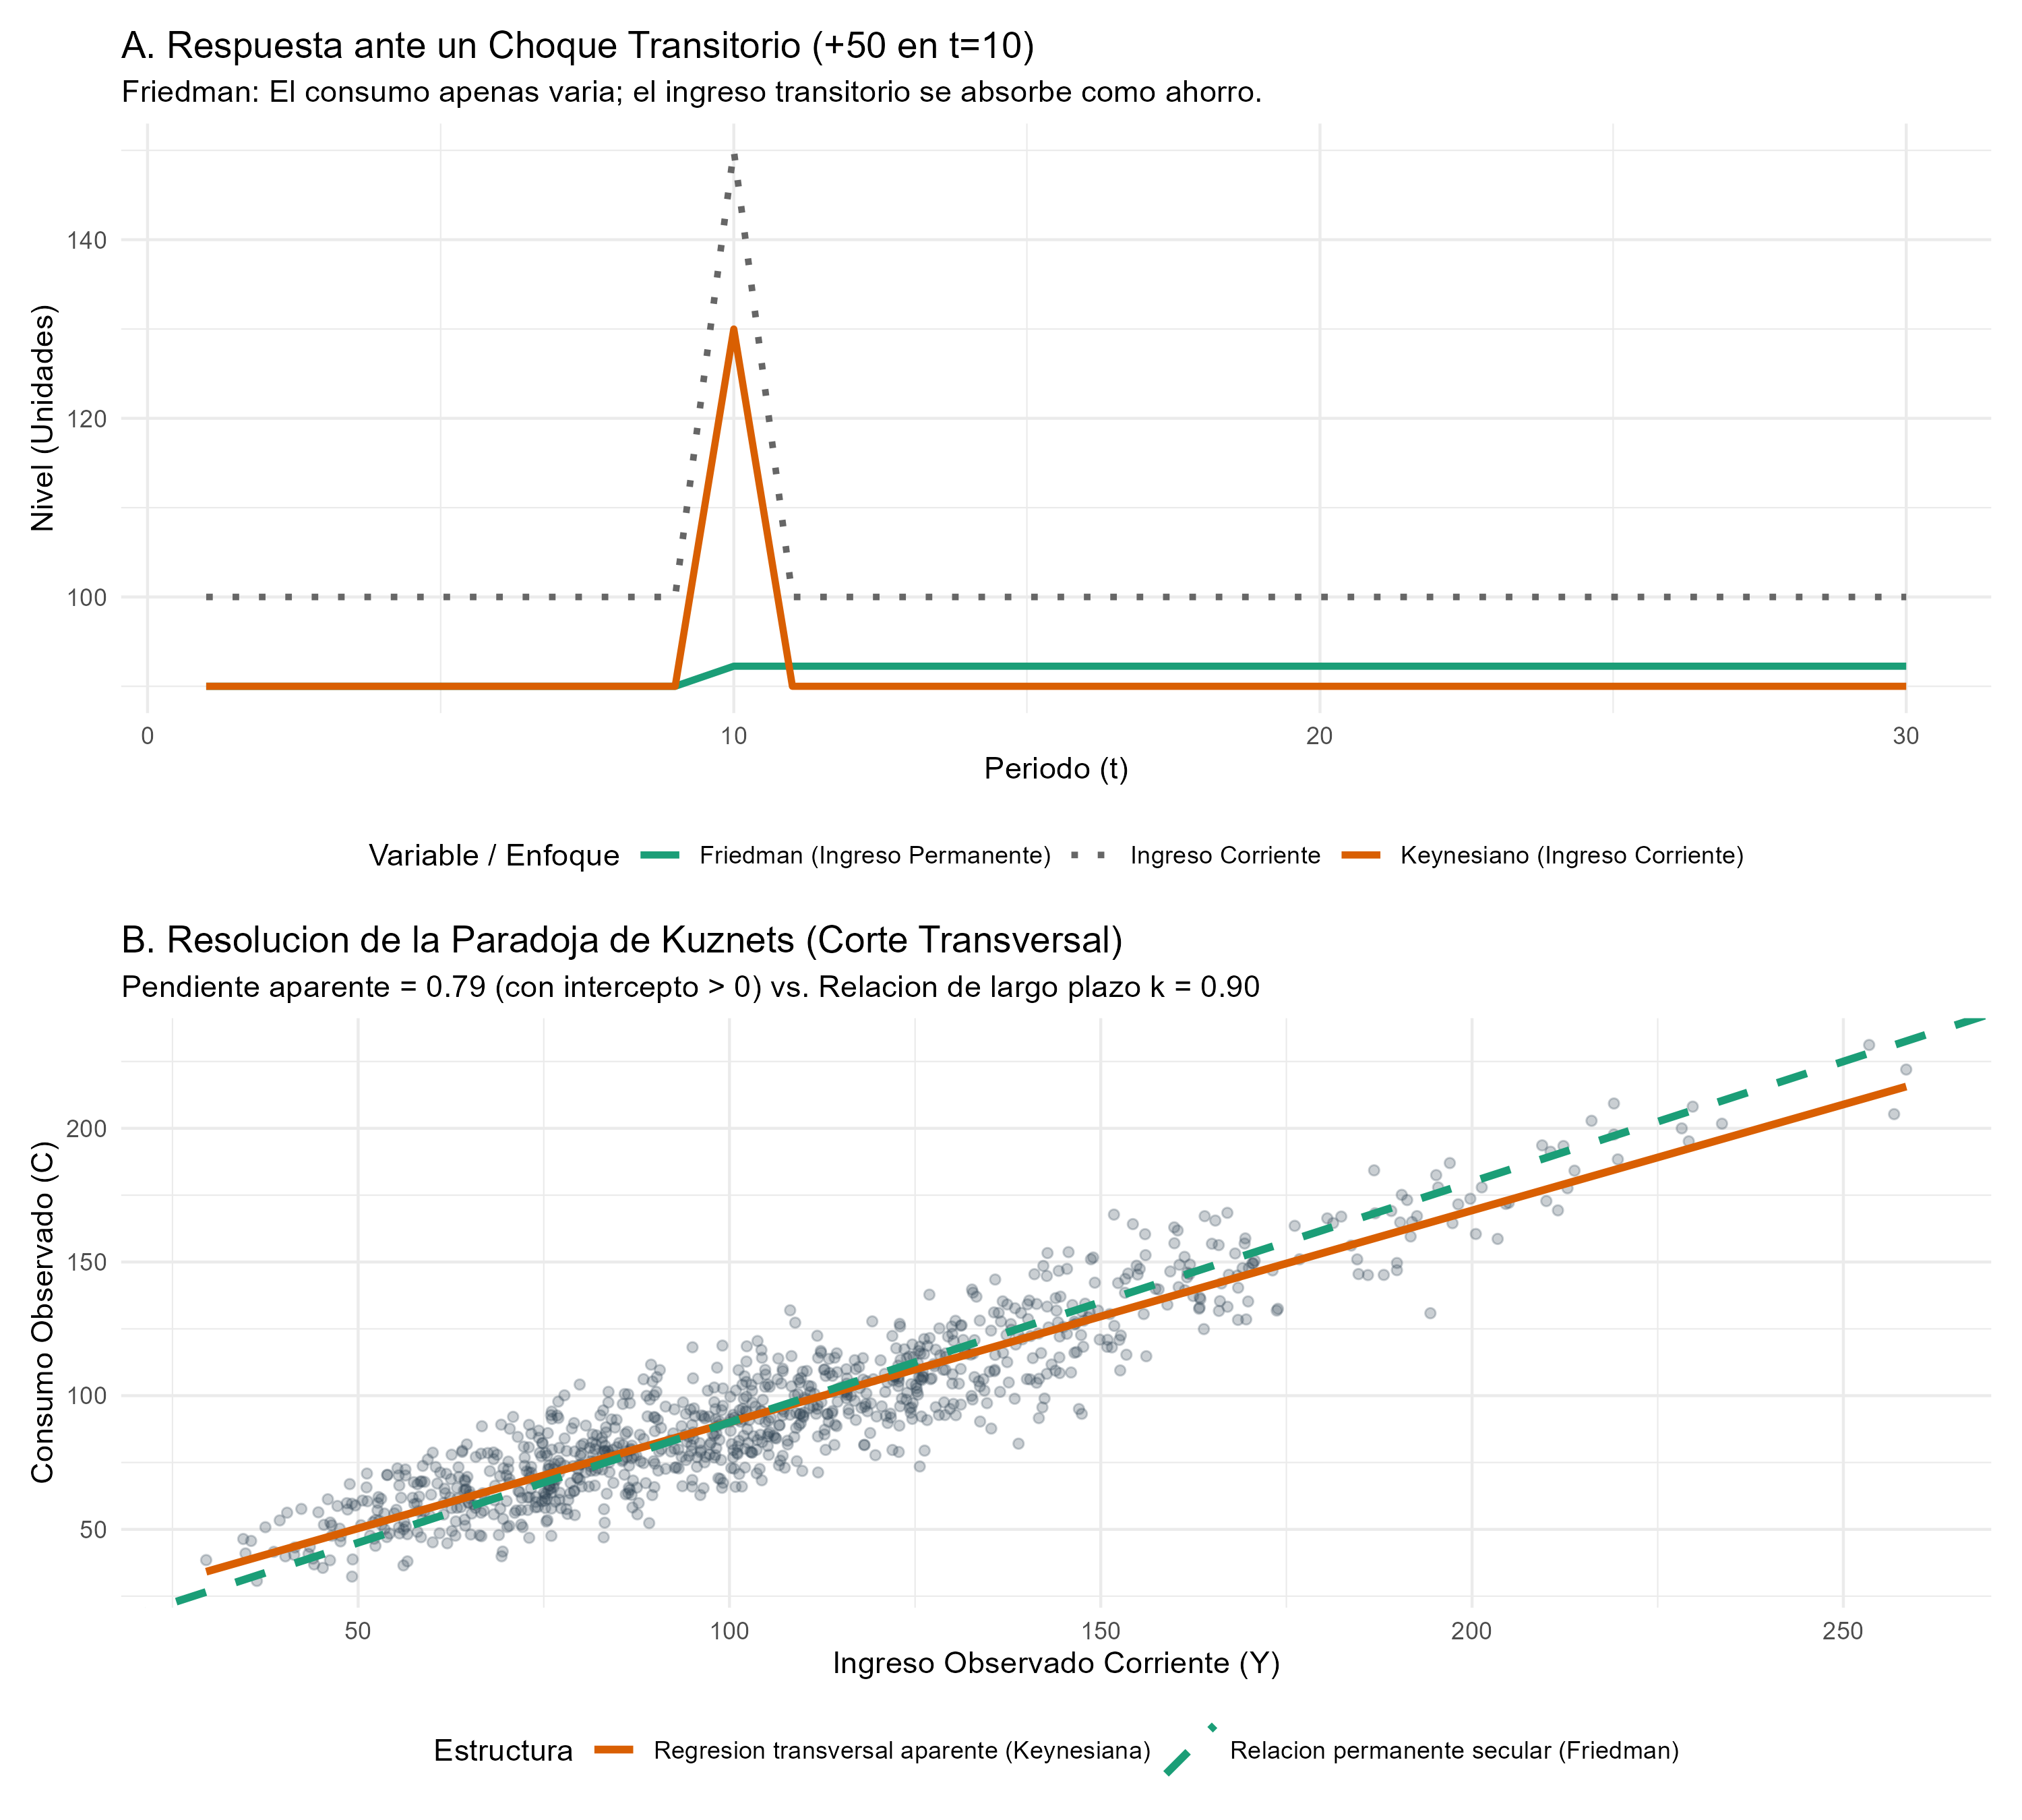
Frente al postulado keynesiano de que el consumo corriente depende pasivamente del ingreso disponible corriente (), Friedman demostró que los consumidores racionales optimizan su gasto intertemporalmente según sus recursos esperados a largo plazo. Un ingreso transitorio imprevisto (como un bono único o una devolución tributaria puntual) no se gasta en su mayor parte, sino que se ahorra casi íntegramente para suavizar el consumo a lo largo del horizonte vital. - Historia Monetaria y Teoría Cuantitativa del Dinero (1956, 1963):
En colaboración con Anna J. Schwartz en A Monetary History of the United States, 1867–1960, reescribió la historia económica al probar que la Gran Depresión de los años 30 fue causada y agravada por el colapso del tercio de la oferta monetaria consentido por la Reserva Federal. Reformuló la Teoría Cuantitativa como una teoría de demanda de dinero estable y acuñó el principio de que "la inflación es siempre y en todo lugar un fenómeno monetario". - La Tasa Natural de Desempleo y la Crítica a la Curva de Phillips (1968, 1977):
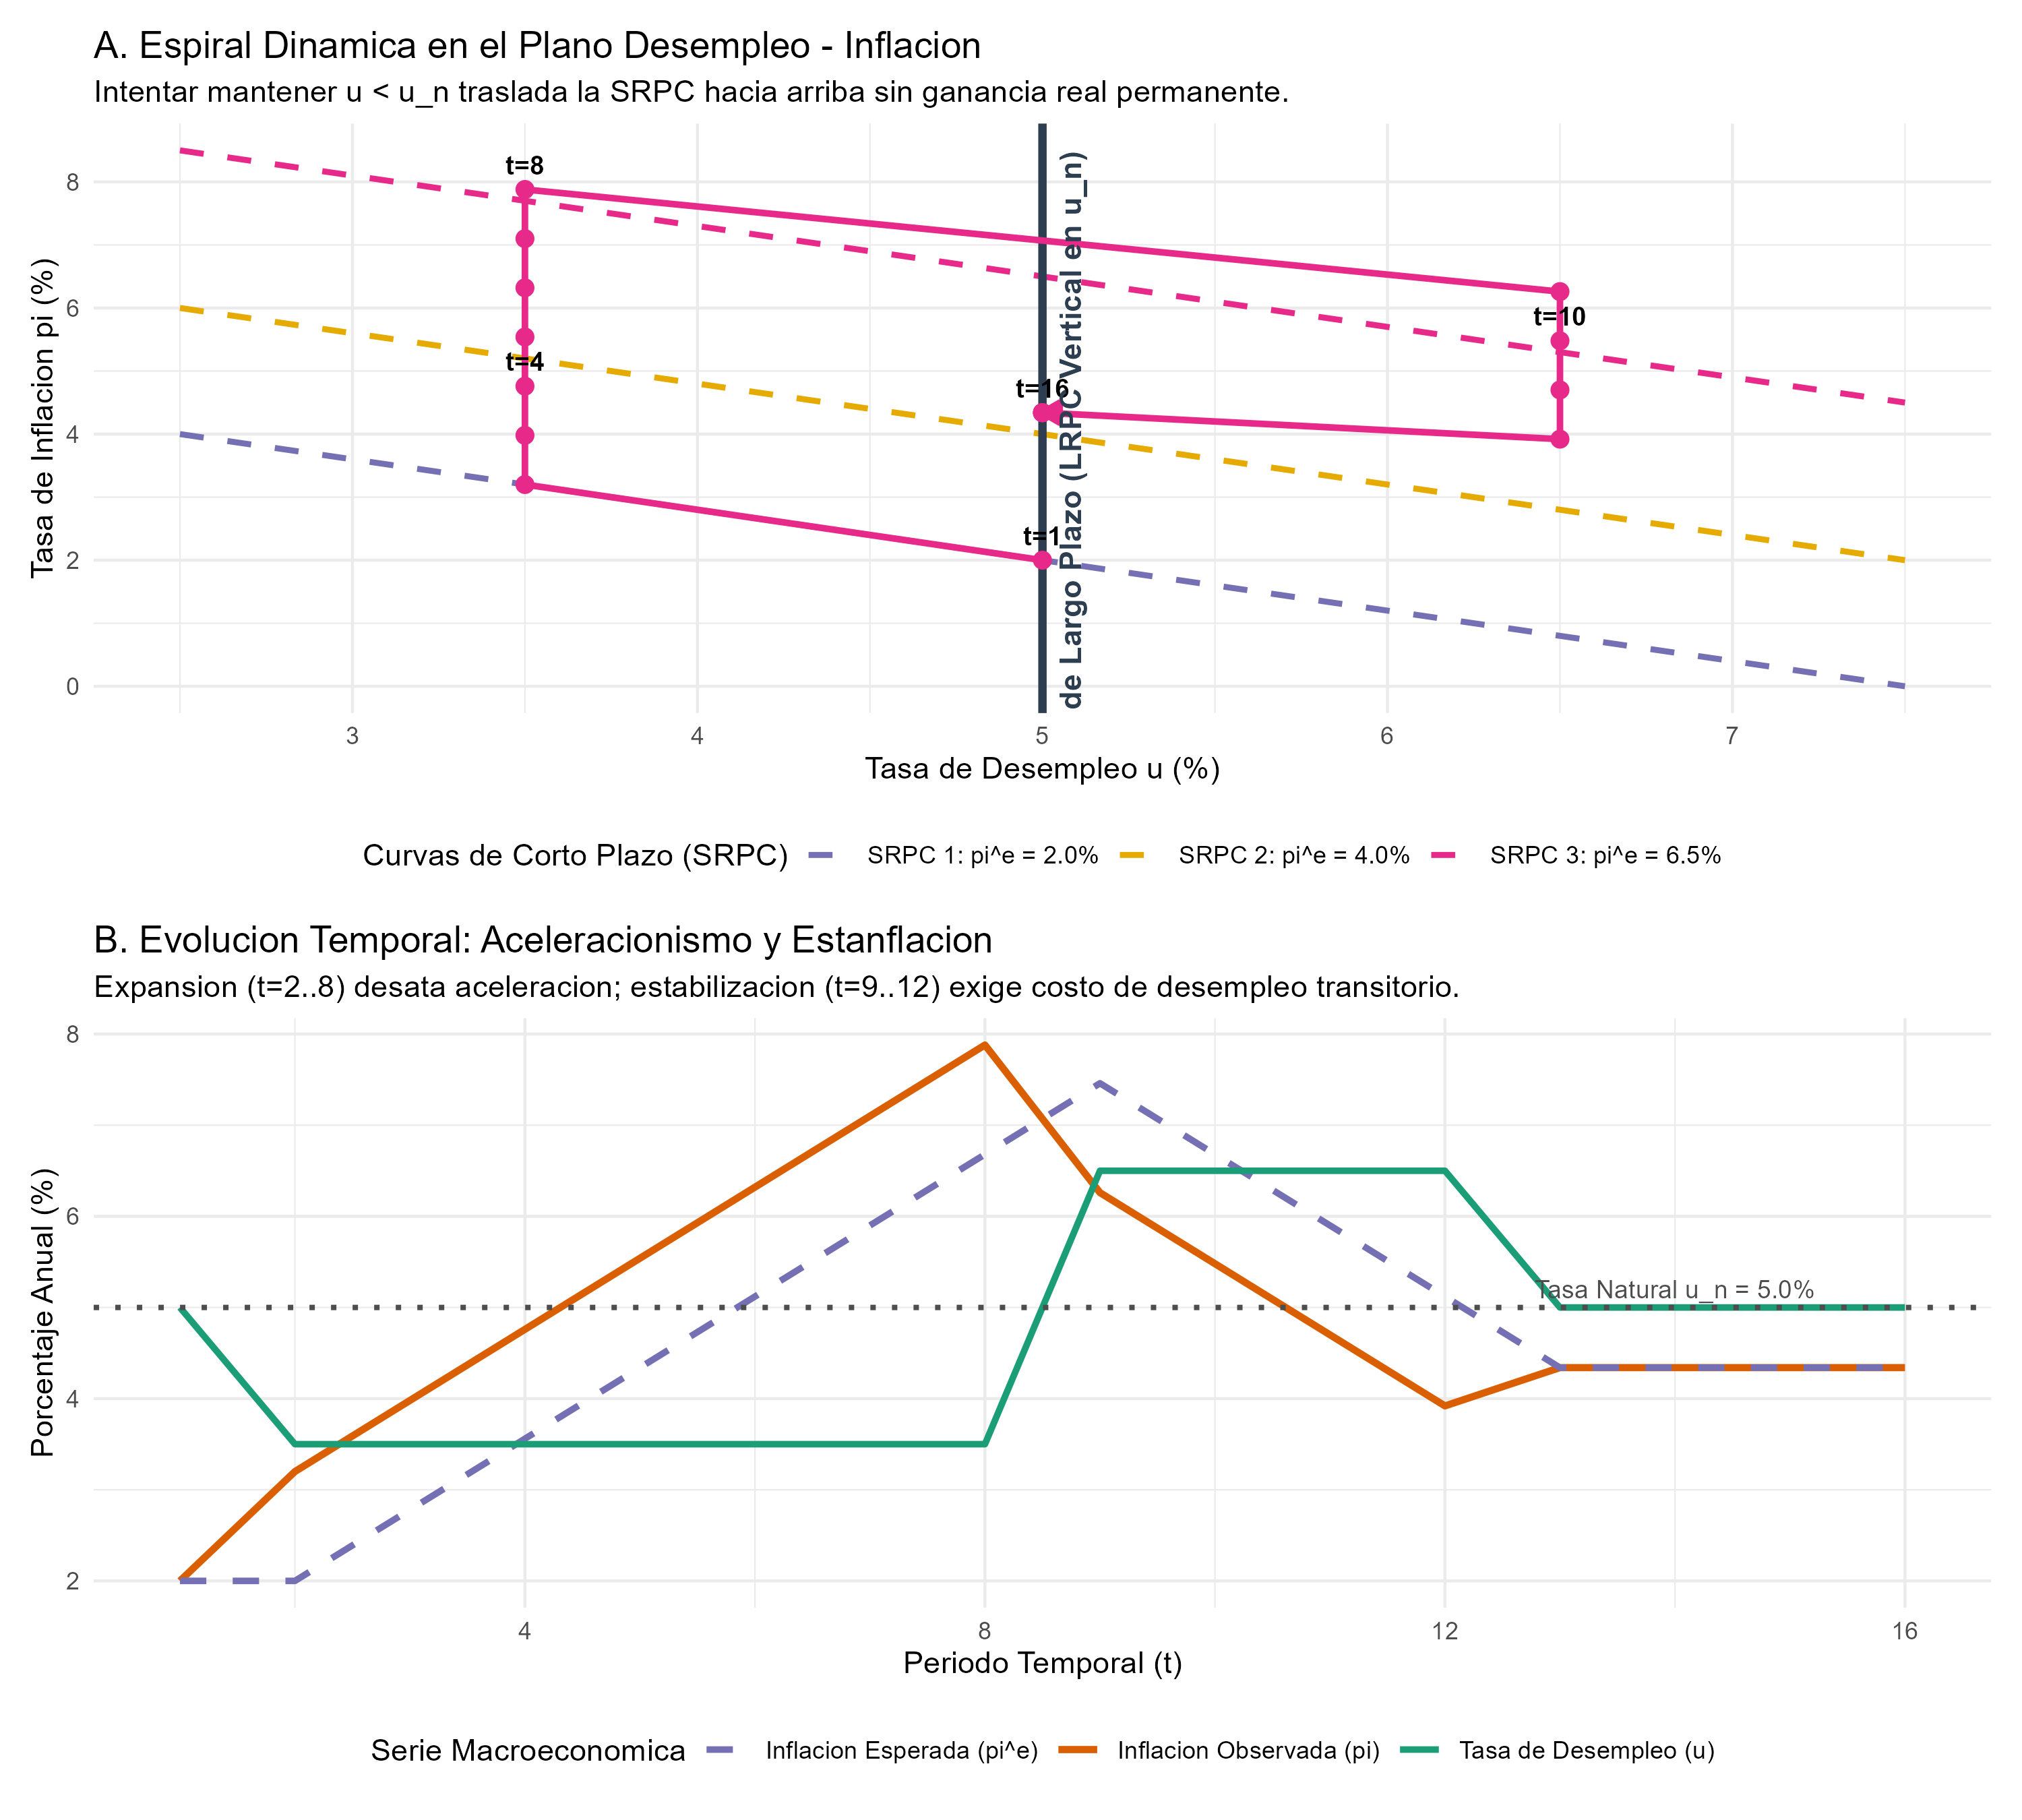
Antes de que estallara la crisis de estanflación de los años 70, Friedman predijo analíticamente que la Curva de Phillips con pendiente negativa era solo un espejismo transitorio de corto plazo debido a ilusiones monetarias temporales. Una vez que los trabajadores adaptan sus expectativas de inflación, la Curva de Phillips se vuelve vertical en la Tasa Natural de Desempleo ( o NAIRU). Cualquier intento de sostener el desempleo por debajo de conduce inevitablemente a una espiral hiperinflacionaria o aceleracionista. - La Complejidad de la Estabilización y los Rezagos Variables:
Advirtió que la política monetaria y fiscal operan con rezagos temporales largos y sumamente variables (long and variable lags). Por ello, el activismo discrecional contracíclico de "ajuste fino" (fine-tuning) suele ser contraproducente y procíclico, proponiendo reglas estables y transparentes de emisión monetaria.
Metodología y resultados#
1. La Microeconomía del Ingreso Permanente y la Paradoja de Kuznets#
Friedman descompuso el ingreso y el consumo en componentes permanentes y transitorios:
con y .
Esta formalización resolvió la célebre Paradoja del Consumo de Kuznets:
- En estudios de corte transversal (encuestas de familias en un año determinado), las familias de altos ingresos tienen una probabilidad desproporcionada de estar experimentando un choque transitorio positivo (). Al no gastarlo en consumo corriente, su propensión media observada () cae, generando una pendiente aparente inferior a la unidad e intercepto positivo por sesgo de atenuación.
- En series de tiempo históricas de largo plazo, los choques transitorios se anulan mutuamente, revelando que el consumo agregado crece estrictamente en proporción directa al ingreso permanente ().
2. La Curva de Phillips Aumentada por Expectativas#
Incorporando expectativas adaptativas en el mercado laboral:
Cuando las autoridades intentan forzar :
- A corto plazo, el desempleo cae porque los salarios nominales suben más rápido de lo esperado (ilusión monetaria transitoria).
- Con el tiempo, los agentes reconocen el incremento del costo de vida y elevan , desplazando la curva de Phillips hacia arriba.
- Para impedir que el desempleo regrese a , la autoridad se ve forzada a generar tasas de inflación cada vez mayores ().
- En el largo plazo (), se deduce rigurosamente que : la curva de Phillips de largo plazo es vertical.
Antes y después#
Antes#
- Consumo mecánico keynesiano: Se creía que el consumo de los hogares dependía mecánicamente del ingreso disponible corriente del período (), otorgando una fe casi ilimitada en el poder del multiplicador del gasto fiscal.
- La Gran Depresión como falla del capitalismo: Se atribuía la catástrofe de los años 30 a una debilidad intrínseca de la inversión privada y de las fuerzas del libre mercado, considerando a la moneda como una variable pasiva o neutral ("el dinero no importa").
- Trade-off permanente de Phillips: Los gobiernos diseñaban políticas económicas asumiendo que podían "comprar" un desempleo perpetuamente bajo a cambio de tolerar una inflación moderada fija.
- Activismo discrecional de "ajuste fino": Se promovía la manipulación continua de tasas y gasto público para estabilizar cualquier oscilación del ciclo macroeconómico.
Después (qué cambió gracias al aporte)#
- Microfundamentación intertemporal del consumo: El consumo se reconoció como el resultado de la optimización vital de la riqueza intertemporal, abriendo paso a los modelos de ciclo de vida, expectativas racionales y equivalencia ricardiana.
- Centralidad indiscutible de la política monetaria: Se demostró el rol determinante de la oferta monetaria sobre el ciclo económico y el nivel de precios secular, convirtiendo a la política monetaria en el instrumento primordial de estabilización macroeconómica.
- Verticalidad de la curva de Phillips y anclaje de expectativas: Se desterró la ilusión del trade-off permanente entre inflación y desempleo, consagrando el concepto de Tasa Natural de Desempleo (NAIRU) y la primacía de las expectativas.
- Preferencia por reglas sobre discreción: Se evidenciaron los peligros de los rezagos largos y variables, sentando las bases teóricas de la consistencia temporal, la independencia de los bancos centrales y las reglas automáticas de política monetaria.
Cómo se aplica hoy#
La Gran Desinflación de Paul Volcker (Reserva Federal de EE. UU., 1979–1982):
Tras la estanflación de los años 70 que validó punto por punto las advertencias de Friedman, el presidente de la Reserva Federal, Paul Volcker, adoptó explícitamente en octubre de 1979 una política monetarista de control de agregados de reserva monetaria y alzas drásticas de tasas de interés (hasta el ). Aunque provocó una recesión transitoria severa (el "ratio de sacrificio" predicho por la curva de Phillips), la medida quebró las expectativas arraigadas de inflación, reduciéndola del en 1980 a menos del en 1983, sentando las bases para dos décadas de expansión macroeconómica estable conocida como la Gran Moderación (Federal Reserve History: The Great Inflation and Volcker Disinflation).Evaluación de Estímulos Fiscales de Emergencia (Tesoro de EE. UU. y Casa Blanca, 2008 y 2020):
Durante la crisis financiera de 2008 (Economic Stimulus Act) y la pandemia de 2020 (CARES Act), los economistas evaluaron el impacto macroeconómico de los cheques directos en efectivo a los hogares utilizando el marco del ingreso permanente de Friedman. Estudios empíricos seminales (Johnson, Parker & Souleles 2006; Shapiro & Slemrod 2009) demostraron que los hogares sin restricciones severas de liquidez ahorraron o pagaron deudas con más del de las transferencias transitorias, gastando solo una fracción marginal en consumo corriente, tal como predijo la PIH (American Economic Review).Marcos de Metas de Inflación y Estimación de la NAIRU (BCE, Reserva Federal y Bancos Centrales de América Latina, 1990–presente):
Casi todos los bancos centrales modernos (como el Banco Central Europeo, la Fed y los bancos centrales de Chile, Colombia, México y Perú) operan bajo regímenes de metas de inflación (inflation targeting) estructurados en torno a los postulados de Friedman: el reconocimiento de que la política monetaria no puede reducir el desempleo por debajo de su tasa natural estructural sin desatar inflación, y que la gestión rigurosa de las expectativas de inflación es el pilar central de la estabilidad de precios (Banco Central Europeo: Monetary Policy Strategy).Prevención de Pánicos Bancarios y Rescate de Liquidez (Crisis Financiera Global de 2008):
En la conferencia en honor al 90° cumpleaños de Milton Friedman en 2002, el entonces gobernador de la Fed Ben Bernanke declaró célebremente: "Respecto a la Gran Depresión: tienen toda la razón, lo hicimos nosotros. Lo sentimos mucho. Pero gracias a ustedes, no volverá a ocurrir". Cuando estalló la crisis en 2008, Bernanke aplicó la lección monetarista inyectando liquidez masiva de emergencia mediante facilidades de crédito y flexibilización cuantitativa (quantitative easing) para evitar que la oferta monetaria y el crédito colapsaran como en 1929–1933 (Federal Reserve Board Speech).
Replicación en R#
El proyecto incluye una replicación computacional autónoma y rigurosa en el script laureados/1976_friedman/replicacion/R/ingreso_permanente_y_monetarismo.R, y su documento Quarto asociado replicar.qmd.
Qué se replicó:#
- Simulación Dinámica de la Hipótesis del Ingreso Permanente:
- Comparación formal entre la función keynesiana de ingreso corriente () y la PIH de Friedman ante choques transitorios (bono único de en ) y choques permanentes ( desde ).
- Generación de datos sintéticos de corte transversal ( hogares) demostrando cómo la dispersión del ingreso transitorio sesga hacia abajo la propensión marginal aparente a con un intercepto positivo espurio, reconciliando la paradoja de Kuznets con la propensión de largo plazo .
- Dinámica Aceleracionista de la Curva de Phillips con Expectativas Adaptativas:
- Trayectoria de política que intenta forzar (por debajo de la tasa natural ), demostrando cómo la inflación se dispara en una espiral aceleracionista del al .
- Simulación de la desinflación monetaria subsiguiente, ilustrando el desplazamiento hacia arriba de las curvas de corto plazo (SRPC) y la verticalidad estricta de la curva de largo plazo (LRPC) en .
Salidas Generadas:#
- fig_friedman_ingreso_permanente.png: Comparación de trayectorias y dispersión de corte transversal de Kuznets.
- fig_friedman_curva_phillips_vertical.png: Espiral dinámica en el espacio Desempleo-Inflación y series temporales de estanflación y estabilización.
- tab_resultados_friedman.csv: Tabla consolidada con las fases de política, tasas de desempleo, inflación realizada e inflación esperada.


Para profundizar#
friedman1957consumption: A Theory of the Consumption Function. Princeton University Press para el NBER. El libro fundacional donde Friedman presenta formalmente la Hipótesis del Ingreso Permanente y su comprobación estadística.friedman1963monetary: A Monetary History of the United States, 1867–1960 (con Anna J. Schwartz). Princeton University Press para el NBER. Obra monumental que documentó empíricamente el rol decisivo de la oferta monetaria en los ciclos económicos estadounidenses.friedman1968monetary: "The Role of Monetary Policy". The American Economic Review, 58(1), 1–17. Discurso presidencial seminal donde se introducen los conceptos de Tasa Natural de Desempleo y la Curva de Phillips aumentada por expectativas.friedman1956quantity: "The Quantity Theory of Money: A Restatement". En Studies in the Quantity Theory of Money, Universidad de Chicago. La reformulación teórica moderna de la demanda de dinero y la proposición monetarista.friedman1977lecture: "Nobel Lecture: Inflation and Unemployment". Journal of Political Economy, 85(3), 451–472. Lección magistral donde Friedman amplía su modelo analizando cómo la alta volatilidad de la inflación puede volver la curva de Phillips positivamente inclinada en el mediano plazo debido a la desorientación en el sistema de precios relativos.
Resultados de la replicación
Referencias verificadas
- A Theory of the Consumption FunctionCopyright NBER / Princeton University Press
- A Monetary History of the United States, 1867-1960Copyright NBER / Princeton University Press
- The Role of Monetary PolicyCopyright American Economic Association
- The Quantity Theory of Money: A RestatementCopyright University of Chicago Press
- Nobel Lecture: Inflation and UnemploymentDOI 10.1086/260579
- Essays in Positive EconomicsCopyright University of Chicago Press
- The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1976: Press ReleaseCopyright Nobel Prize Outreach
- Award Ceremony Speech for the 1976 Sveriges Riksbank Prize in Economic SciencesCopyright Nobel Prize Outreach