En una frase#
James Tobin tendió un puente analítico riguroso entre las finanzas y la economía real al demostrar que la inversión física responde al valor de mercado del capital frente a su costo de reposición (la de Tobin) y que los inversores separan racionalmente la selección de activos de riesgo de su preferencia por liquidez.
Resumen de la investigación#
James Tobin (1918–2002), catedrático de la Universidad de Yale y asesor económico de la administración Kennedy, revolucionó la macroeconomía poskeynesiana mediante cuatro contribuciones fundamentales:
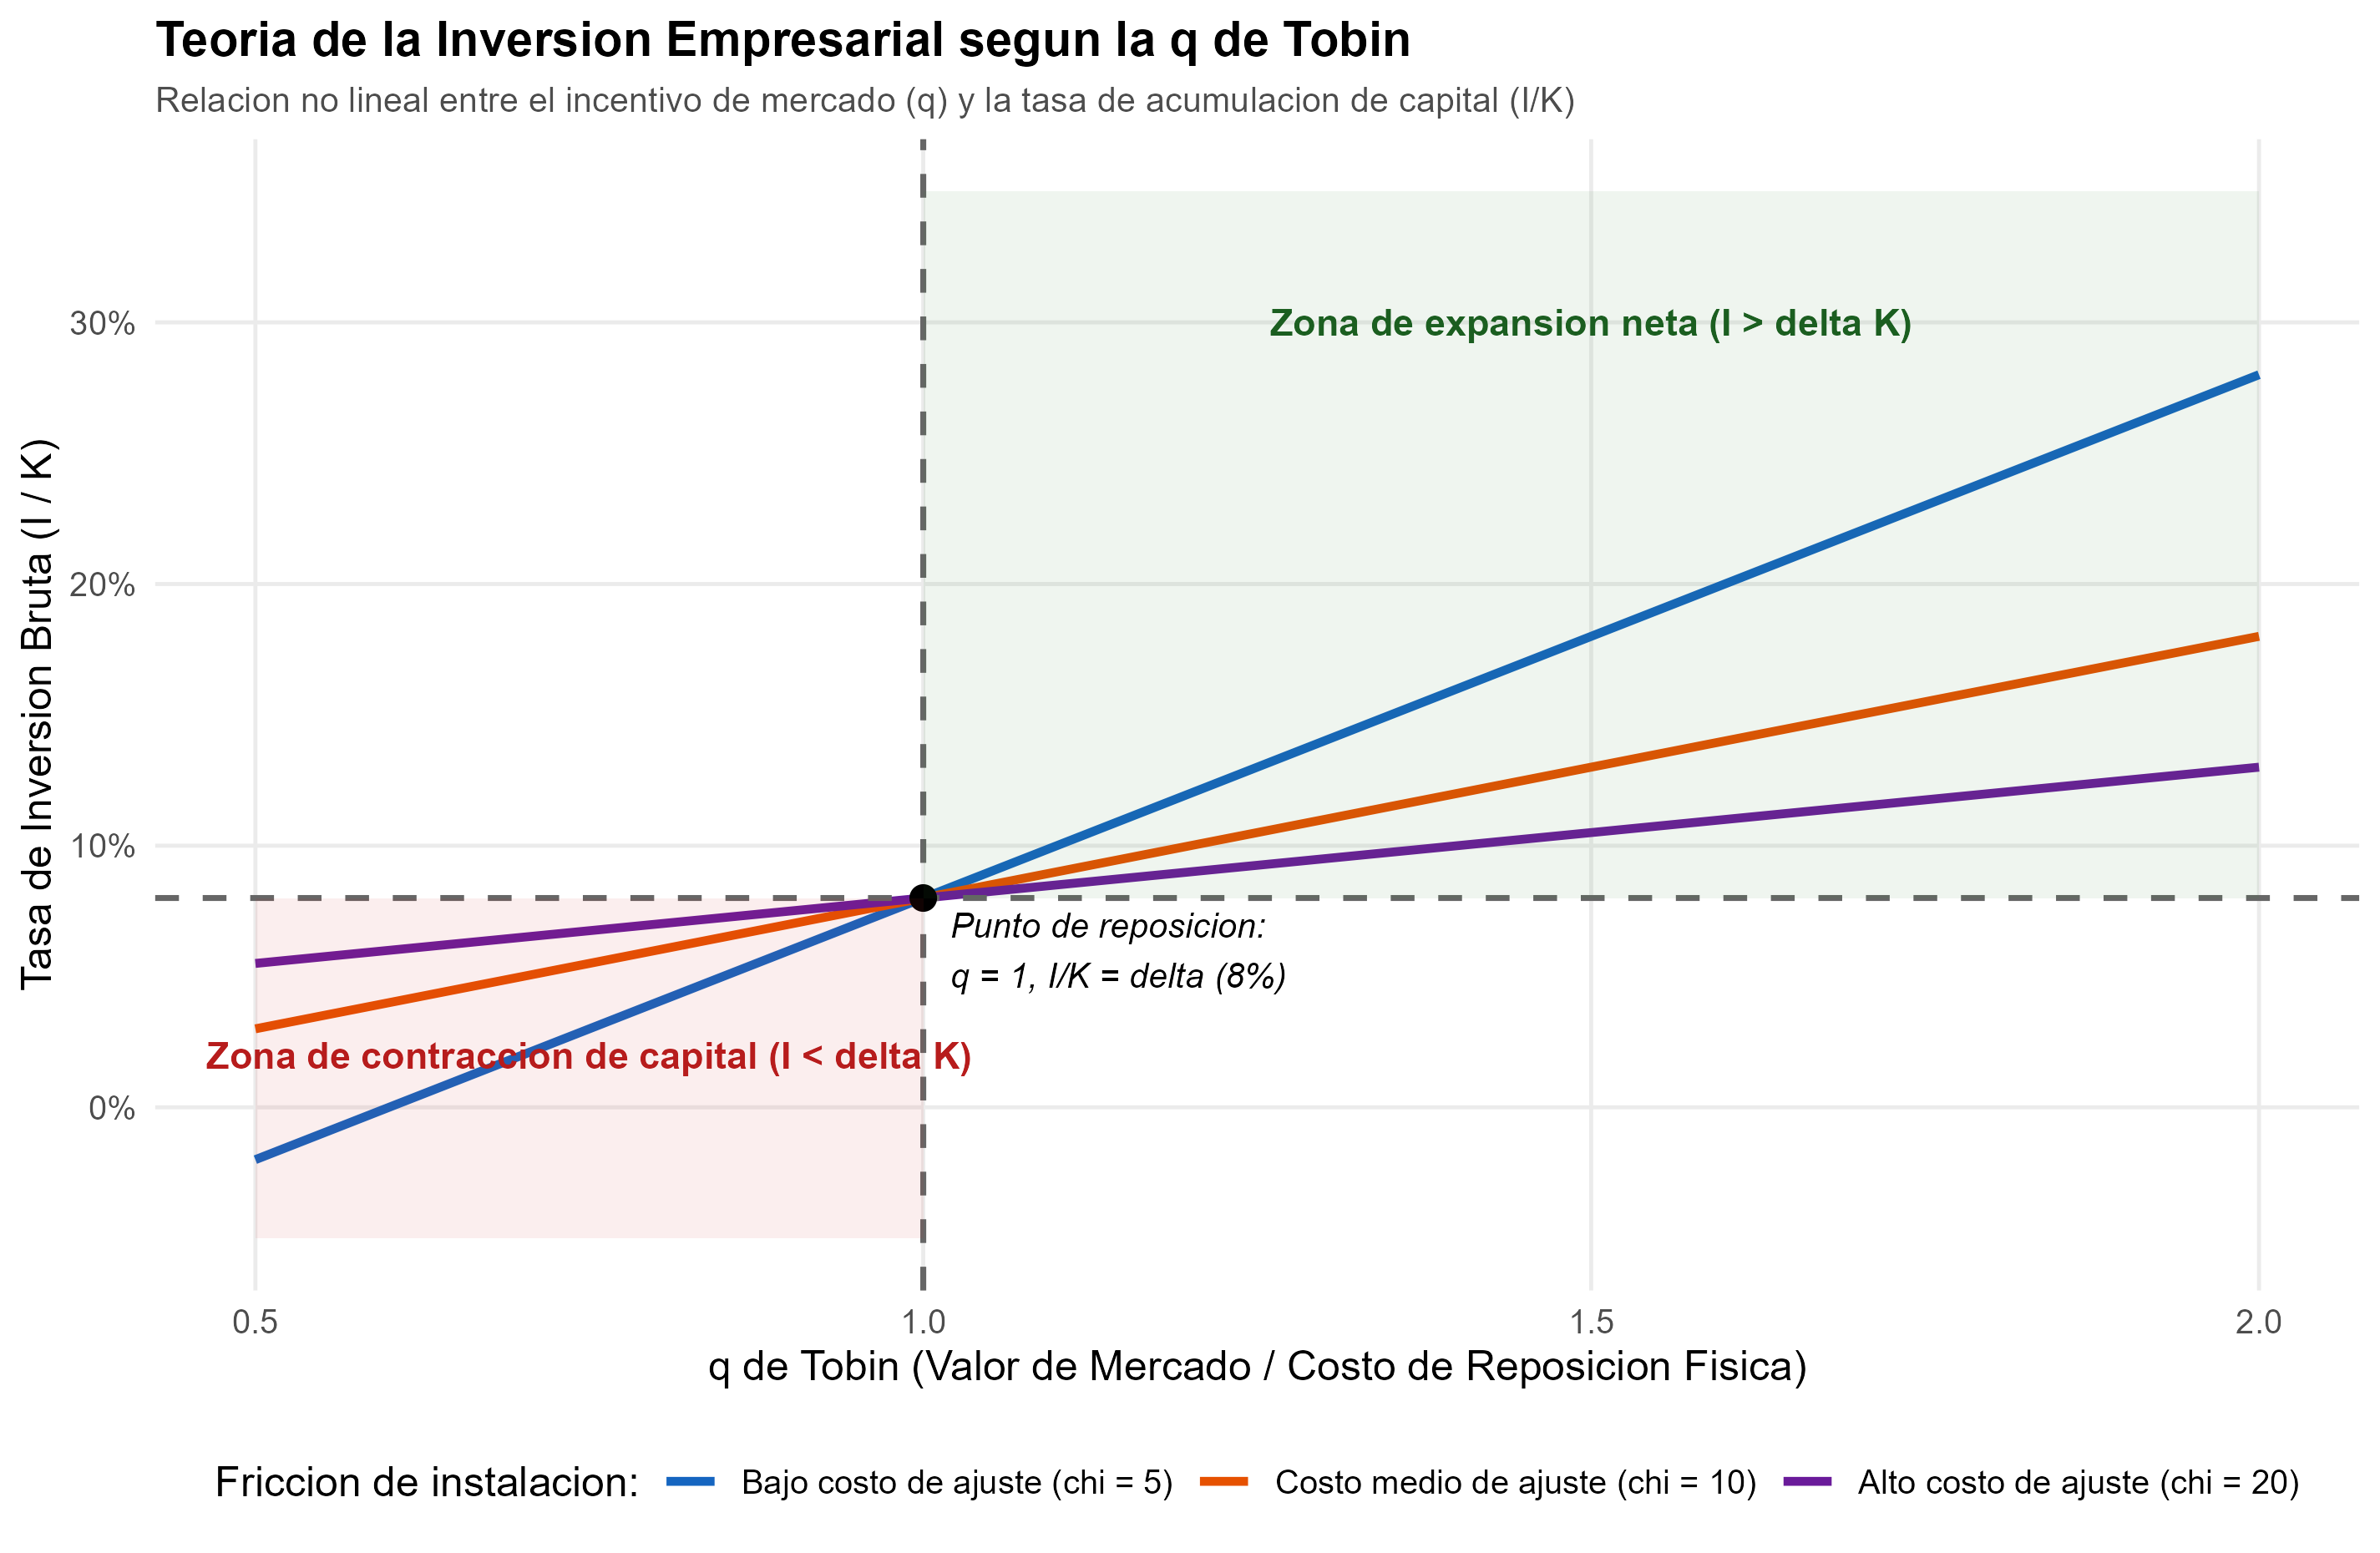
- La q de Tobin y la Inversión Empresarial (1969): Demostró que la inversión física en fábricas, maquinarias e instalaciones no responde simplemente a una tasa de interés aislada, sino a la ratio entre el valor bursátil del capital instalado y su costo de reposición física en la economía real (). Cuando , las empresas encuentran más rentable crear nuevo capital físico que comprar activos existentes, estimulando la formación bruta de capital y el empleo agregado.
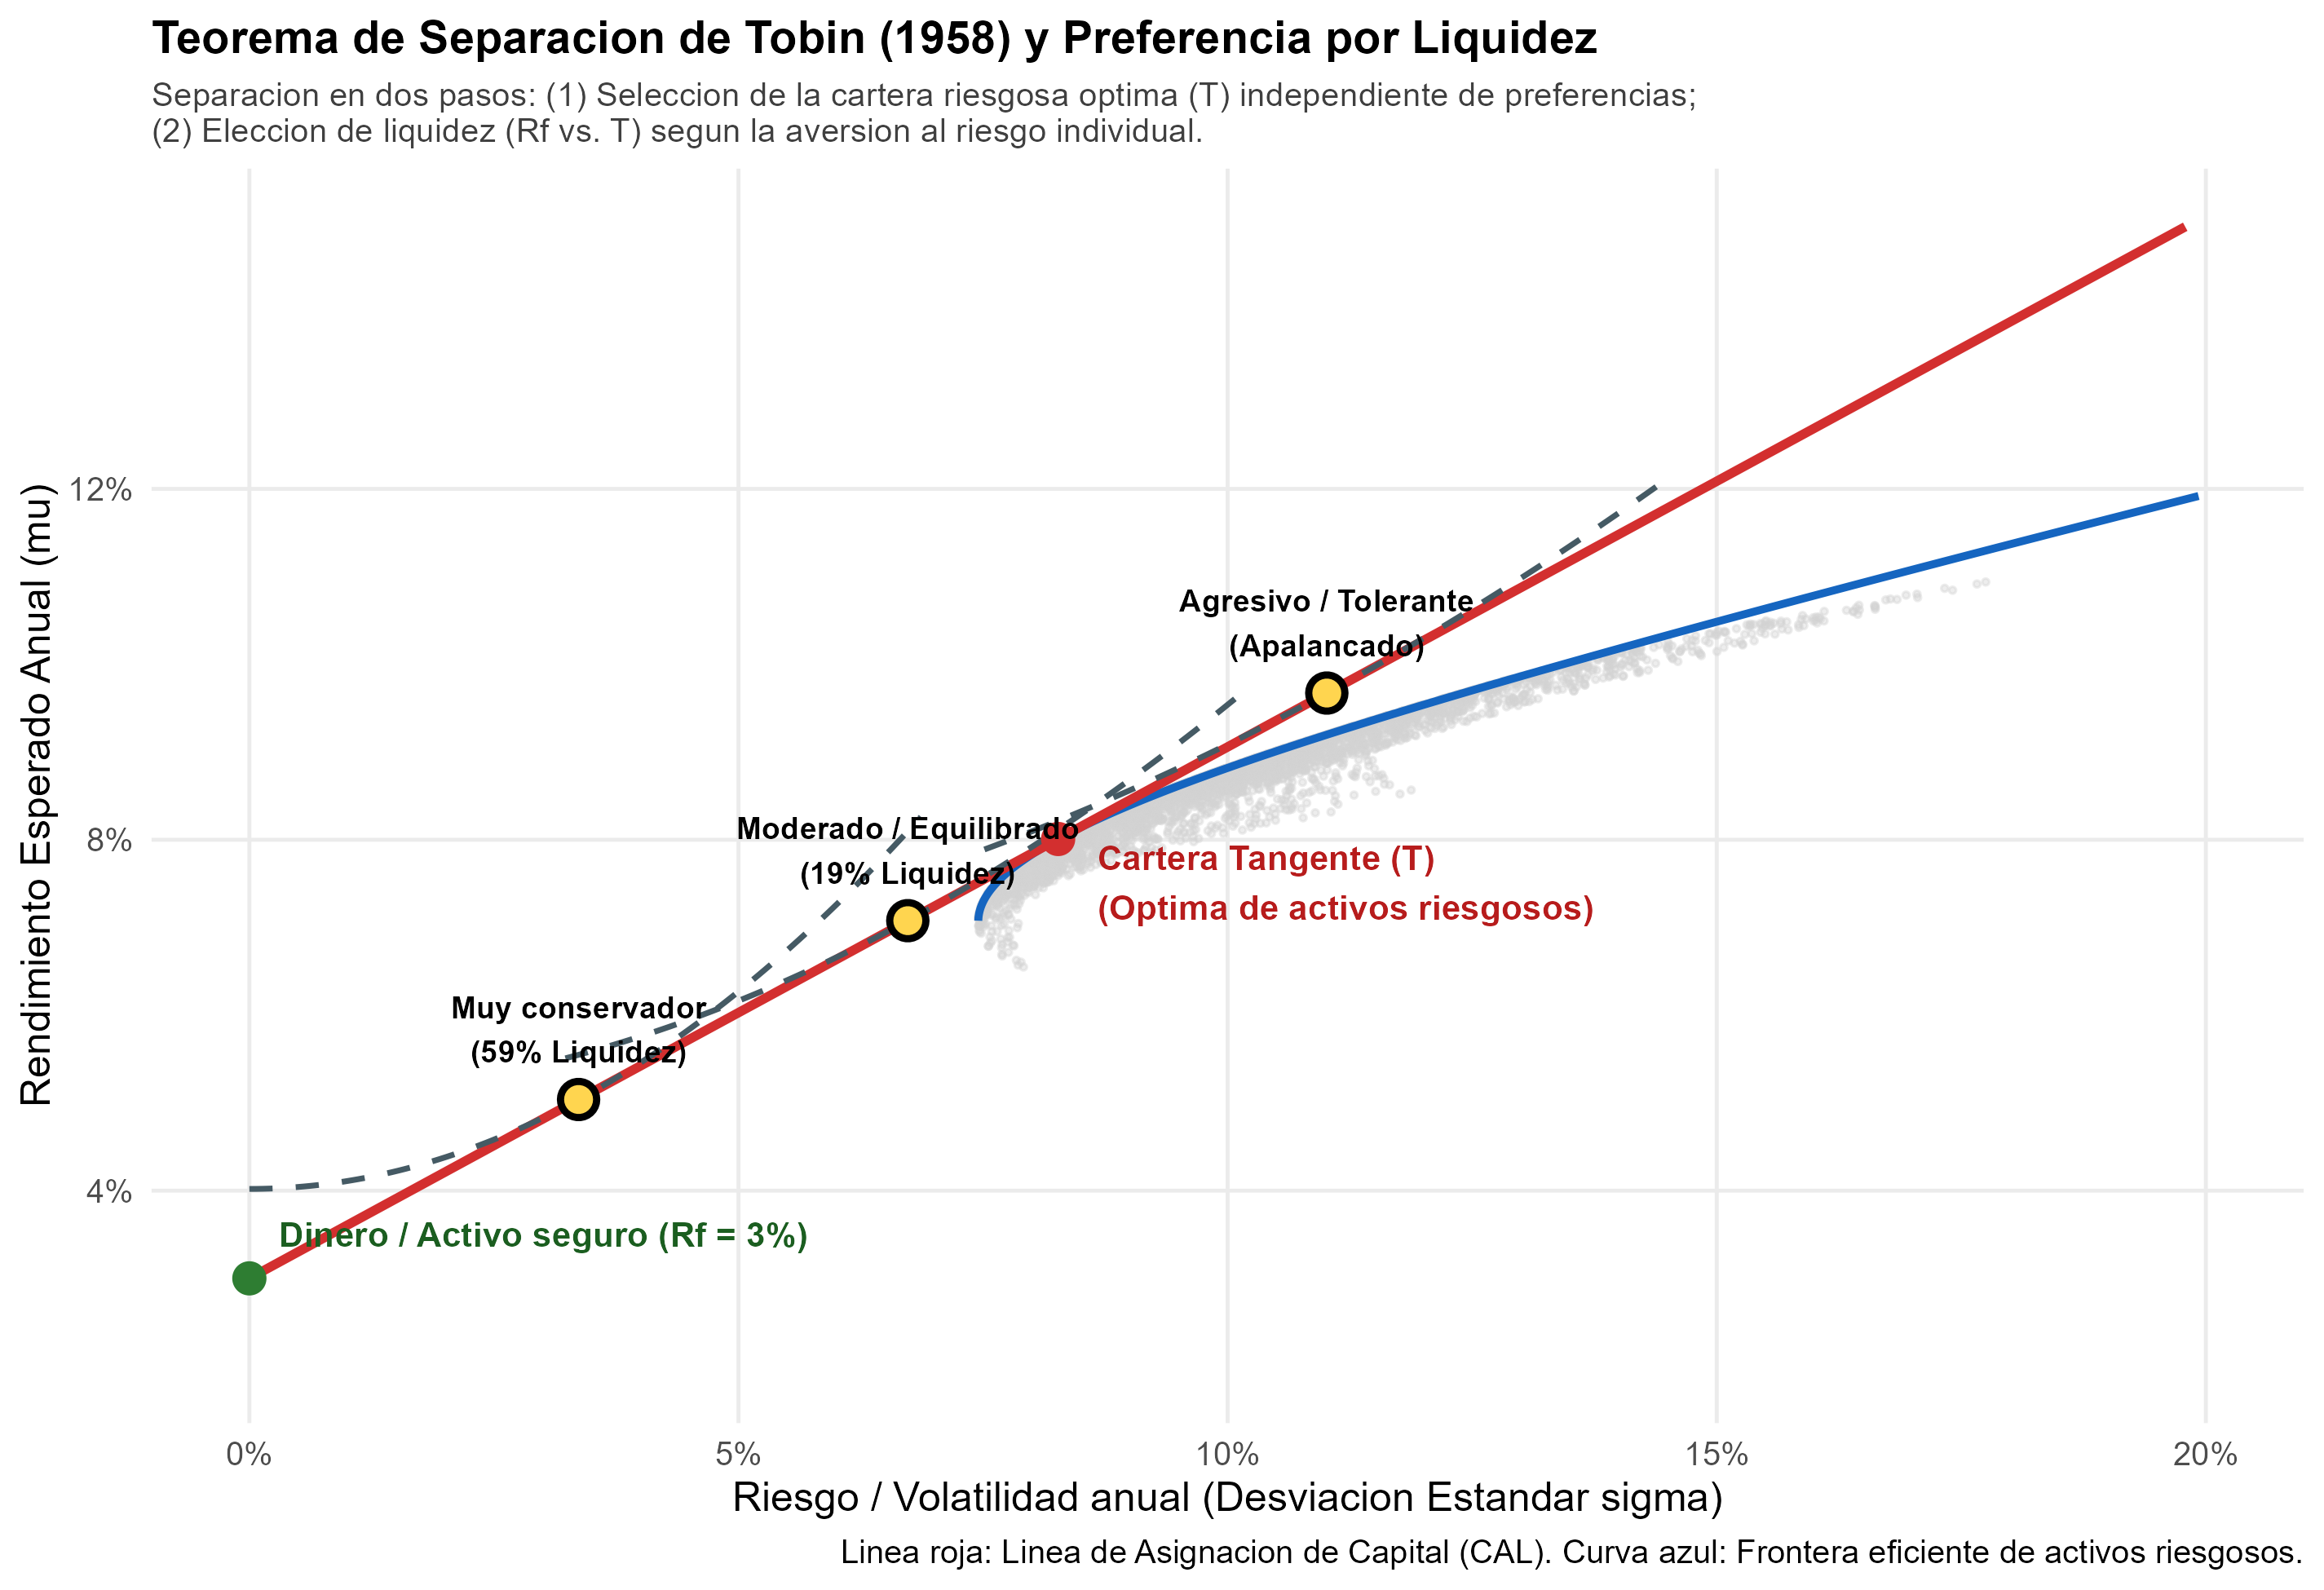
- El Teorema de Separación de Cartera y la Preferencia por Liquidez (1958): Despojó a la teoría keynesiana de la demanda de dinero de supuestos psicológicos rígidos, demostrando que los agentes racionales diversifican entre liquidez y activos de riesgo para optimizar la relación media-varianza. Su Teorema de Separación de Dos Fondos demostró que la cartera óptima de activos riesgosos es la misma para todos los inversores; la tolerancia individual al riesgo solo determina qué proporción se guarda en dinero líquido seguro. Este resultado fue la base inmediata sobre la que William Sharpe erigió el modelo CAPM (Capital Asset Pricing Model).
- El Modelo Tobit para Variables Censuradas (1958): Desarrolló el método econométrico pionero de máxima verosimilitud para corregir el sesgo sistemático en regresiones con datos acotados en cero (como la compra de bienes duraderos o las donaciones), cimiento esencial de la microeconometría empírica moderna.
- La Tasa Tobin (1978): Propuso un gravamen internacional uniforme sobre las transacciones de divisas de corto plazo para "echar arena en los engranajes de las finanzas internacionales" y amortiguar la especulación cambiaria sin entorpecer el comercio real.
Metodología y resultados#
1. La Microeconomía de la q de Tobin y los Costos de Ajuste#
En el marco de equilibrio general financiero formulado por Tobin (1969) y formalizado analíticamente con costos de ajuste convexos por Fumio Hayashi (1982), la empresa maximiza el valor presente descontado de sus flujos de efectivo:
sujeto a la acumulación de capital . La condición de primer orden de este problema de control óptimo establece:
donde es el precio sombra de una unidad adicional de capital instalado.
- Si , la inversión se limita a la reposición por depreciación ().
- Si , la empresa genera valor emitiendo acciones o deuda para comprar maquinaria nueva, acelerando la formación neta de capital a un ritmo moderado por el coeficiente de costo de ajuste .
- Gracias al Teorema de Hayashi (1982), bajo rendimientos constantes a escala y competencia en mercados de factores, la marginal coincide con la media observada en las bolsas de valores.
2. El Teorema de Separación de Dos Fondos (Two-Fund Separation)#
Al considerar un activo libre de riesgo (dinero / bonos de gobierno de corto plazo con retorno ) y una cesta de activos de riesgo con matriz de covarianzas y retornos esperados , la cartera tangente que maximiza el ratio de Sharpe viene dada por:
La decisión de inversión se separa en dos problemas independientes:
- Fase Técnica: El mercado determina unívocamente la cartera tangente , idéntica para todos los agentes racionales.
- Fase Subjetiva: Cada inversor, según su parámetro de aversión al riesgo , asigna una fracción a la cartera riesgosa y retiene en dinero líquido, trazando la Línea de Asignación de Capital (CAL):
Antes y después#
Antes#
- Inversión atada exclusivamente al costo del crédito: La macroeconomía tradicional (síntesis neoclásica y modelo IS-LM) asumía que la inversión dependía mecánicamente de una única tasa de interés bancaria pasiva o de bonos del Estado (), ignorando el papel del mercado bursátil y el valor de reposición de las empresas.
- Demanda especulativa de dinero basada en creencias rígidas: Keynes explicaba la preferencia por liquidez suponiendo que los individuos tenían una expectativa fija sobre la tasa de interés normal, prediciendo decisiones absurdas de "todo o nada" (o en bonos o en dinero en efectivo).
- Regresiones lineales con datos acotados distorsionadas: Las estimaciones econométricas de gasto o empleo ignoraban el amontonamiento de ceros en encuestas familiares, aplicando Mínimos Cuadrados Ordinarios y generando coeficientes severamente sesgados.
Después#
- Teoría macrofinanciera de la inversión: La de Tobin unificó la política monetaria, la valoración bursátil y la formación bruta de capital fijo en un marco riguroso de equilibrio de activos, permitiendo entender por qué los auges bursátiles estimulan la inversión real y cómo la incertidumbre demora la compra de maquinaria.
- Microfundamentación del riesgo y nacimiento del CAPM: El Teorema de Separación de Tobin probó que la preferencia por liquidez es el resultado natural de la aversión al riesgo y la diversificación, sentando los cimientos de la moderna teoría de finanzas y la Línea del Mercado de Capitales de William Sharpe.
- El Modelo Tobit en microeconometría: Se dotó a la disciplina del primer estimador no lineal de máxima verosimilitud para datos censurados y truncados, estándar analítico indiscutido en la investigación empírica.
Cómo se aplica hoy#
- Monitoreo de Estabilidad Financiera y Burbujas en Bancos Centrales:
La Reserva Federal de EE. UU. (Federal Reserve Board) y el Banco Central Europeo (BCE) calculan periódicamente la de Tobin agregada a través de las Cuentas Financieras (Financial Accounts of the United States / Flow of Funds Z.1) para detectar desviaciones entre la capitalización bursátil corporativa y el costo de reposición física de los activos netos, sirviendo como indicador clave de vulnerabilidad macrofinanciera (Federal Reserve Financial Stability Report, 2024). - Modelos Macroeconómicos de Política Monetaria (DSGE):
Los bancos centrales más avanzados del mundo, incluidos el BCE (modelo Smets-Wouters) y el Banco de la Reserva Federal de Nueva York, modelan la dinámica del bloque de inversión mediante la ecuación de la de Tobin con costos convexos de ajuste e irreversibilidad del capital, simulando cómo los tipos de interés de política afectan la formación bruta de capital fijo. - Estrategias de Asignación de Activos y Fondos de Ciclo de Vida (BlackRock y Vanguard):
La industria mundial de gestión patrimonial aplica el Teorema de Separación de Tobin en los fondos de ciclo de vida (target-date funds): en lugar de diseñar una cartera riesgosa a medida para cada cliente, replican una única cartera diversificada global (acciones y bonos globales) y modulan la proporción asignada a instrumentos monetarios líquidos o letras del tesoro libres de riesgo según la edad y aversión al riesgo del ahorrador (Vanguard Target Retirement Funds, 2024). - Impuestos sobre Transacciones Financieras (ITF) en la Unión Europea:
La propuesta de la Tasa Tobin de 1978 inspiró directamente las legislaciones de gravamen a las transacciones bursátiles implementadas en Francia (2012) y España (Ley 5/2020 del Impuesto sobre las Transacciones Financieras), diseñadas para desincentivar operaciones especulativas intradía de muy alta frecuencia (high-frequency trading) sin dañar la inversión corporativa de largo plazo. - Microeconometría de Políticas Públicas con el Modelo Tobit:
Agencias estadísticas internacionales como la OCDE y el Banco Mundial utilizan rutinariamente regresiones Tobit para modelar gastos familiares en salud, educación o donaciones benéficas, donde una porción considerable de la población registra consumos iguales a cero.
Replicación en R#
El paquete de replicación en laureados/1981_tobin/replicacion/ contiene:
R/q_de_tobin_y_seleccion_cartera.R: Script modular ejecutable que calcula de forma analítica y simula numéricamente:- La tasa de inversión empresarial bruta y neta como función de la de Tobin ante diferentes coeficientes de fricción cuadrática () y depreciación ().
- La solución matricial de la cartera tangente de Tobin () con tres clases de activos de riesgo y un activo libre de riesgo (), maximizando el ratio de Sharpe.
- La Línea de Asignación de Capital (CAL) y los equilibrios de optimización para tres perfiles de aversión al riesgo ().
- Salidas generadas:
salidas/fig_tobin_q_inversion.png: Curvas teóricas de inversión frente a la ratio , delimitando las zonas de expansión neta () y desinversión ().salidas/fig_tobin_separacion_cartera.png: Diagrama riesgo-retorno con la nube de carteras factibles, frontera eficiente de Markowitz, cartera tangente , recta CAL y curvas de indiferencia.salidas/tab_resultados_tobin.csv: Ponderaciones numéricas, retornos esperados, volatilidades y ratios de Sharpe consolidados.
- Nivel de replicación declarado: Completa e Ilustrativa Rigurosa.
Para profundizar#
- Tobin, J. (1958). "Liquidity Preference as Behavior Towards Risk", The Review of Economic Studies, 25(2), pp. 65–86. DOI: 10.2307/2296205 (
tobin1958liquidity). - Tobin, J. (1958). "Estimation of Relationships for Limited Dependent Variables", Econometrica, 26(1), pp. 24–36. DOI: 10.2307/1907382 (
tobin1958tobit). - Tobin, J. (1969). "A General Equilibrium Approach to Monetary Theory", Journal of Money, Credit and Banking, 1(1), pp. 15–29. DOI: 10.2307/1991374 (
tobin1969general). - Brainard, W. C., & Tobin, J. (1968). "Pitfalls in Financial Model Building", The American Economic Review, 58(2), pp. 99–122. JSTOR: 1831626 (
brainard1968pitfalls). - Tobin, J. (1978). "A Proposal for International Monetary Reform", Eastern Economic Journal, 4(3/4), pp. 153–159. JSTOR: 40722214 (
tobin1978tax). - Tobin, J. (1982). "Money and Finance in the Macroeconomic Process", The American Economic Review, 72(2), pp. 171–204 (Discurso Nobel). JSTOR: 1802325 (
tobin1982lecture). - Hayashi, F. (1982). "Tobin's Marginal q and Average q: A Neoclassical Interpretation", Econometrica, 50(1), pp. 213–224. DOI: 10.2307/1912538 (
hayashi1982tobin). - The Royal Swedish Academy of Sciences (1981). The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1981: Press Release. Nobelprize.org (
nobel1981press).
Resultados de la replicación
Referencias verificadas
- Liquidity Preference as Behavior Towards RiskDOI 10.2307/2296205
- Estimation of Relationships for Limited Dependent VariablesDOI 10.2307/1907382
- Pitfalls in Financial Model BuildingCopyright American Economic Association
- A General Equilibrium Approach to Monetary TheoryDOI 10.2307/1991374
- A Proposal for International Monetary ReformCopyright Eastern Economic Association
- Money and Finance in the Macroeconomic ProcessCopyright American Economic Association
- Tobin's Marginal q and Average q: A Neoclassical InterpretationDOI 10.2307/1912538
- The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1981: Press ReleaseCopyright Nobel Prize Outreach