En una frase#
Franco Modigliani revolucionó la macroeconomía y las finanzas al demostrar que los hogares planifican su ahorro para suavizar el consumo a lo largo de toda su vida y que, en ausencia de impuestos y fricciones, la estructura de financiamiento de una empresa no altera su valor de mercado.
Resumen de la investigación#
Franco Modigliani (1918–2003), catedrático del MIT, unió el análisis de la conducta individual con las grandes variables agregadas de la economía a través de dos aportaciones monumentales:
La Hipótesis del Ciclo de Vida del Ahorro (Life-Cycle Hypothesis, LCH):
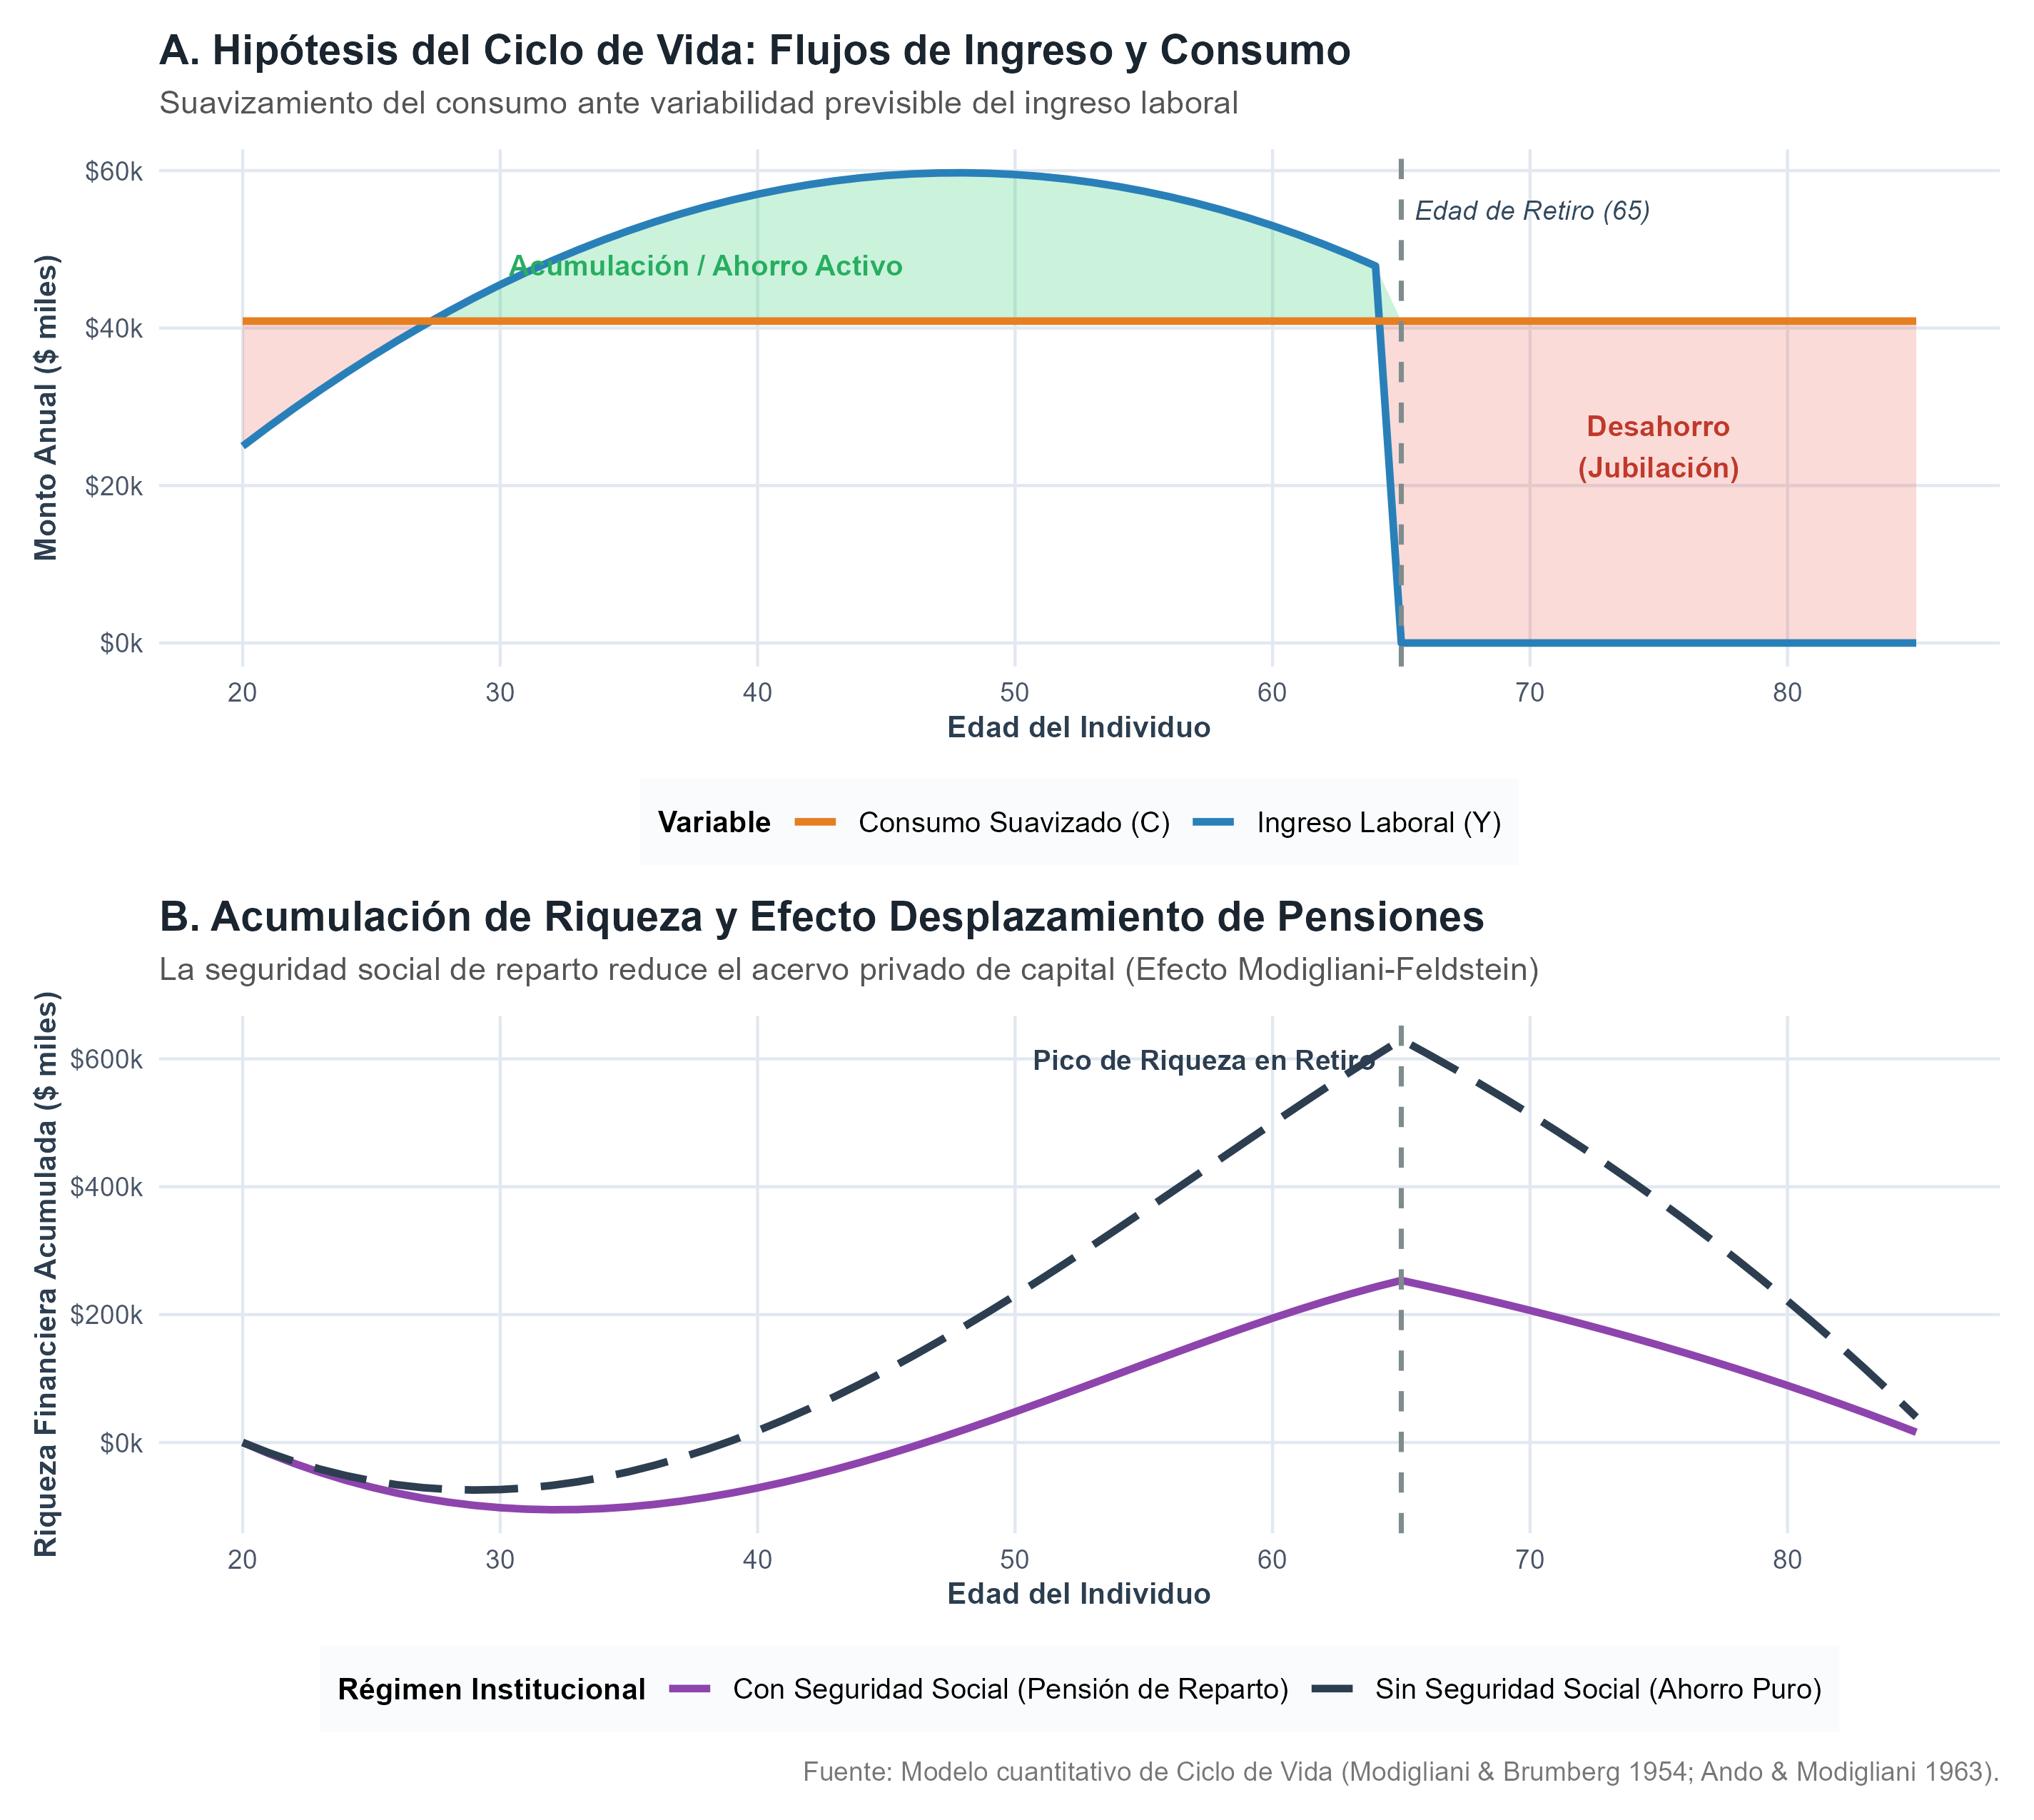
Desarrollada junto a Richard Brumberg (1954) y ampliada con Albert Ando (1963), la hipótesis parte del postulado de que los consumidores racionales no ajustan pasivamente sus gastos a la renta disponible de cada mes o año (como sugería la teoría keynesiana tradicional), sino que anticipan sus ingresos futuros y su longevidad para asegurar un perfil de consumo estable (consumption smoothing). En la juventud temprana los individuos se endeudan o consumen con apoyo familiar; en la madurez laboral maximizan su ahorro y acumulan riqueza financiera; y durante la jubilación desahorran sistemáticamente para sostener su nivel de vida hasta el final de sus días.Los Teoremas de Modigliani-Miller sobre Finanzas Corporativas (1958, 1963):
Junto a Merton Miller (galardonado en 1990), estableció los cimientos teóricos de las finanzas corporativas modernas mediante el rigor del arbitraje en mercados de capitales perfectos:- Proposición I: El valor económico total de una empresa está determinado por su capacidad productiva y el riesgo de sus activos operativos, siendo independiente de la combinación elegida de deuda y acciones (). Los inversionistas pueden replicar cualquier apalancamiento mediante crédito personal (homemade leverage).
- Proposición II: El costo de los fondos propios () se incrementa linealmente con la deuda para compensar el mayor riesgo financiero de los accionistas, manteniendo inalterado el costo medio ponderado del capital (WACC).
- El Escudo Fiscal (1963): Al introducir la deducción fiscal de los intereses de la deuda en el impuesto corporativo, el apalancamiento genera un escudo fiscal (tax shield) que incrementa el valor de la empresa en .
Metodología y resultados#
1. La Microeconomía del Suavizamiento del Consumo#
Maximizando una función de utilidad intertemporal sujeta a la restricción presupuestaria vital con tasa de interés real , la condición de primer orden de Euler exige . Bajo , el consumo anual óptimo es plano:
donde es el acervo de riqueza acumulada, son los años de trabajo remanentes, es el flujo de ingresos laborales esperados y es la expectativa de vida restante.
Esta derivación resolvió la paradoja empírica del consumo de Keynes-Kuznets: en el corto plazo (corte transversal entre familias), la riqueza está dada, por lo que quienes ganan más de forma transitoria exhiben menor propensión media a consumir ( decrece); pero en el largo plazo macroeconómico, la riqueza crece a la par que la producción, manteniendo y estables en el tiempo secular.
2. El Impacto Macroeconómico de la Demografía#
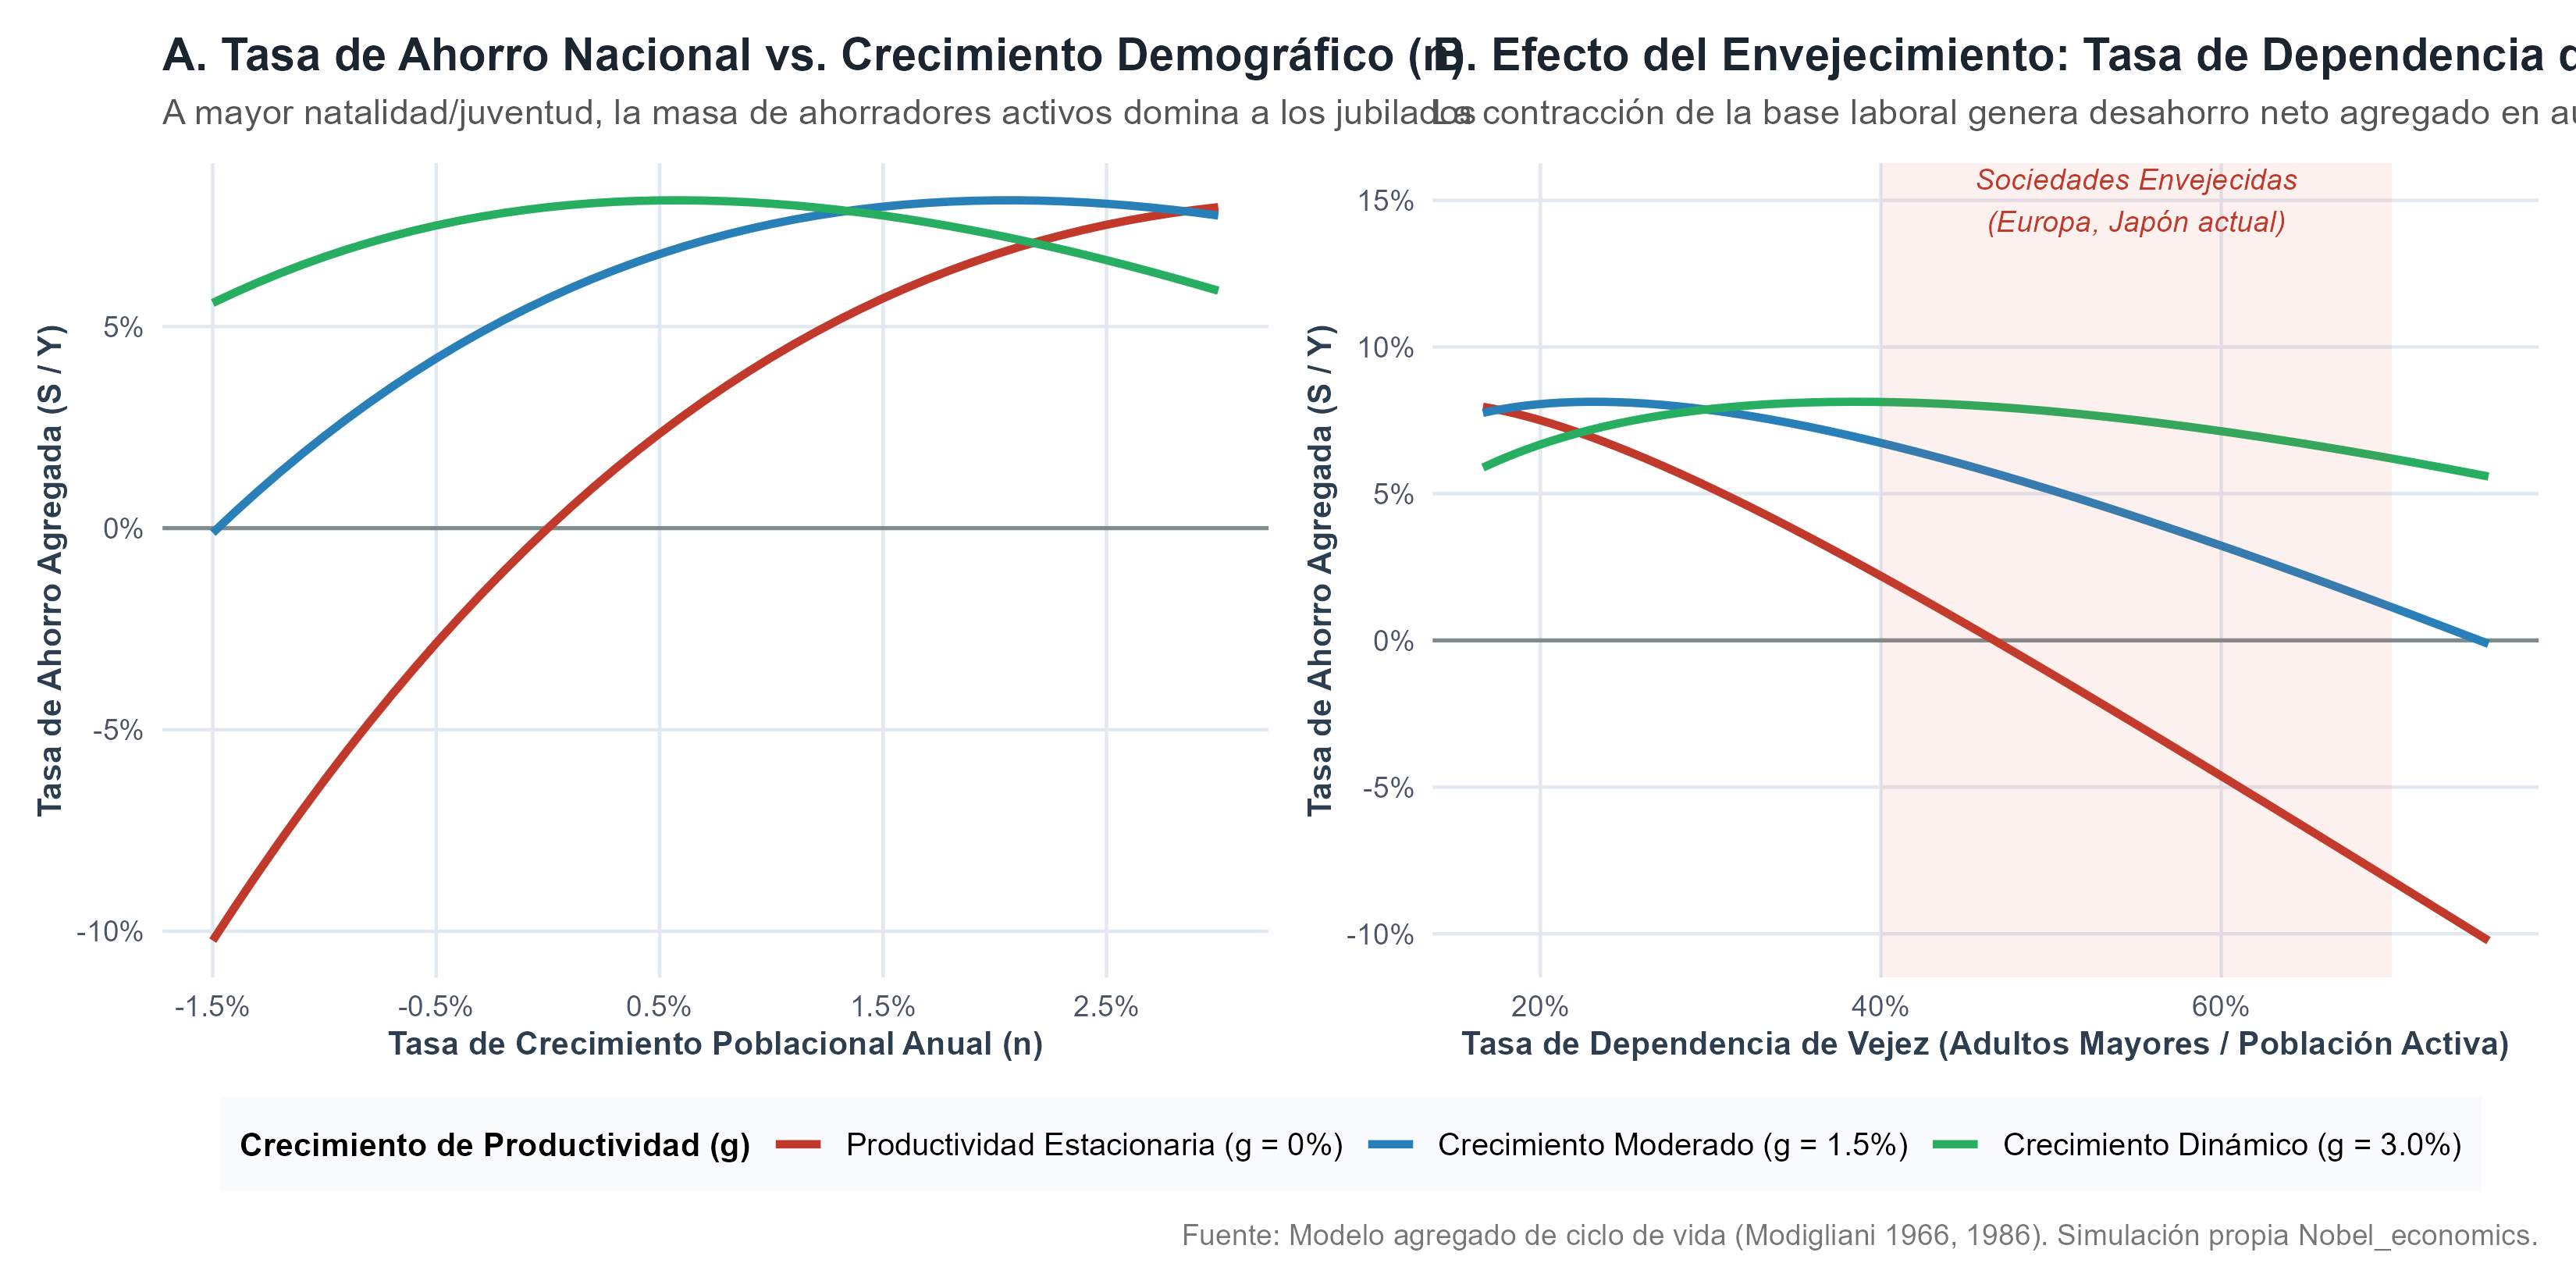
Al agregar todas las cohortes en un modelo de generaciones solapadas (OLG), Modigliani demostró que la tasa de ahorro nacional agregada () no responde a la riqueza absoluta de la nación, sino a dos motores dinámicos:
- La tasa de crecimiento de la población (): Si la población crece, la cohorte activa de jóvenes ahorradores es más grande que la masa de jubilados en desahorro.
- La tasa de avance de la productividad y los salarios (): Si los salarios crecen, cada generación activa es más rica que la anterior, ahorrando volúmenes superiores a los que los jubilados liquidan.
El Teorema Cero de Modigliani: En una sociedad estacionaria sin crecimiento demográfico () ni avance tecnológico (), la tasa de ahorro nacional agregada neta es exactamente cero, porque el ahorro de los trabajadores activos coincide con el desahorro de los jubilados. Por ende, el envejecimiento poblacional severo contrae el ahorro nacional agregado.
3. La Lógica del Arbitraje en Finanzas de Empresa#
Modigliani y Miller demostraron que si el mercado otorgara un valor mayor a una firma endeudada frente a una idéntica no apalancada (), los agentes explotarían la discrepancia vendiendo acciones sobrevaloradas de y endeudándose a título personal para adquirir acciones de . Este arbitraje sin riesgo garantiza la ley del precio único en los mercados de capitales.
Antes y después#
Antes#
- Función de consumo keynesiana mecánica: Se consideraba que el consumo dependía mecánicamente del ingreso disponible corriente del período (), sin planificación intertemporal ni consideración del horizonte de jubilación.
- Paradoja no resuelta de Kuznets: La contradicción entre la baja propensión a consumir de los ricos en encuestas transversales y la estabilidad del consumo agregado a lo largo de décadas era un misterio sin explicación teórica coherente.
- Finanzas corporativas inductivas y puramente descriptivas: Las decisiones de deuda y dividendos de las empresas se guiaban por reglas empíricas ad-hoc de contabilidad, asumiendo que emitir deuda siempre abarataba el costo promedio de capital de la firma.
Después#
- Teoría intertemporal del consumo y la riqueza: La conducta del consumidor se fundamentó en la optimización de recursos vitales, inspirando la Hipótesis del Ingreso Permanente de Milton Friedman y los modelos modernos de equilibrio dinámico estocástico (DSGE).
- Macroeconomía del ahorro y la demografía: Se demostró que la tasa de ahorro de un país está gobernada por su estructura demográfica y su ritmo de crecimiento económico, sentando las bases del análisis previsional moderno.
- Nacimiento de la teoría financiera cuantitativa moderna: Los teoremas de Modigliani-Miller introdujeron el principio formal del arbitraje, origen directo de los modelos de valoración de activos (CAPM, Black-Scholes-Merton y finanzas corporativas aplicadas).
Cómo se aplica hoy#
- Reforma del Sistema Previsional en Suecia y Cuentas Nocionales (NDC, 1998-presente):
El Ministerio de Asuntos Sociales de Suecia (Socialdepartementet) rediseñó íntegramente su sistema de pensiones basándose en el marco del ciclo de vida de Modigliani. En el sistema sueco de cuentas nocionales, el beneficio inicial de jubilación se calcula dividiendo el saldo nocional acumulado por un coeficiente demográfico que refleja la expectativa de vida remanente () de la cohorte al jubilarse, equilibrando automáticamente las fases de acumulación y desahorro. - Regulación de Capital Bancario y Debates de Basilea III (BIS, 2010–2023):
Durante el diseño del marco regulatorio de Basilea III en el Banco de Pagos Internacionales (BIS), teóricos financieros como Anat Admati y Martin Hellwig recurrieron a la Proposición II de Modigliani-Miller para demostrar ante la Reserva Federal y el Banco Central Europeo que exigir mayor capital accionario (CET1) a los bancos comerciales no encarece el costo ponderado de financiamiento de la economía, refutando los argumentos de los lobbies bancarios privados. - Fondos de Pensiones de Fecha Objetivo (Target-Date Funds) en Vanguard y BlackRock (2006–presente):
Tras la promulgación de la Pension Protection Act de 2006 en Estados Unidos, la industria global de gestión patrimonial institucionalizó los fondos de ciclo de vida (Lifecycle Funds o Target-Date Funds). Firmas como The Vanguard Group y BlackRock calibran la trayectoria de reducción de riesgo (glide path) disminuyendo la exposición a renta variable a medida que los trabajadores se acercan a los 65 años, preservando el acervo de riqueza acumulada frente a shocks financieros previos al retiro. - Proyecciones de Ahorro y Envejecimiento Global del Fondo Monetario Internacional (FMI, 2019-2024):
En sus informes de estabilidad financiera y previsiones macroeconómicas (Fiscal Monitor y World Economic Outlook), el FMI modela el impacto de la contracción demográfica de economías maduras (como Japón, Alemania, España e Italia) sobre las tasas de ahorro interno y los saldos de cuenta corriente, utilizando especificaciones directas derivadas de la hipótesis agregada de Modigliani.
Replicación en R#
La carpeta incluye el script ejecutable modular hipotesis_ciclo_vida_consumo.R y el reporte Quarto replicar.qmd.
El código modela:
- Las curvas individuales de ingresos con joroba, consumo suavizado constante y evolución de la riqueza neta entre los 20 y 85 años.
- El efecto desplazamiento (crowding-out) provocado por las pensiones públicas de reparto sobre la acumulación financiera privada.
- El modelo agregado de generaciones solapadas, simulando la tasa de ahorro nacional agregada () y el ratio de riqueza sobre ingreso () frente a variaciones en la tasa de crecimiento poblacional () y la tasa de dependencia de adultos mayores.
Gráficos Generados en salidas/:#
fig_modigliani_ciclo_vida_perfiles.png: Flujos anuales de ingreso y consumo con zonas de ahorro y desahorro, y trayectoria patrimonial acumulada.fig_modigliani_ahorro_demografia.png: Panel dual que ilustra la sensibilidad de la tasa de ahorro nacional ante el crecimiento poblacional y el envejecimiento demográfico.tab_resultados_modigliani.csv: Tabla consolidada con los cinco escenarios demográficos canónicos.
Para profundizar#
- Discurso Nobel oficial (1986): Modigliani, Franco. "Life Cycle, Individual Thrift, and the Wealth of Nations", The American Economic Review, 76(3), 297–313.
- Obra seminal del Ciclo de Vida: Modigliani, Franco, y Richard Brumberg (1954). "Utility analysis and the consumption function: An interpretation of cross-section data", en K. K. Kurihara (ed.), Post-Keynesian Economics, Rutgers University Press.
- El Teorema de Finanzas Corporativas: Modigliani, Franco, y Merton H. Miller (1958). "The Cost of Capital, Corporation Finance and the Theory of Investment", The American Economic Review, 48(3), 261–297.
- Corrección Fiscal: Modigliani, Franco, y Merton H. Miller (1963). "Corporate Income Taxes and the Cost of Capital: A Correction", The American Economic Review, 53(3), 433–443.
Resultados de la replicación
Referencias verificadas
- Utility Analysis and the Consumption Function: An Interpretation of Cross-Section DataDominio publico / Uso academico
- The Cost of Capital Corporation Finance and the Theory of InvestmentCopyright American Economic Association
- Dividend Policy Growth and the Valuation of SharesDOI 10.1086/294442
- The Life Cycle Hypothesis of Saving: Aggregate Implications and TestsCopyright American Economic Association
- Corporate Income Taxes and the Cost of Capital: A CorrectionCopyright American Economic Association
- Life Cycle Individual Thrift and the Wealth of NationsCopyright American Economic Association
- The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1985: Press ReleaseCopyright Nobel Prize Outreach
- Information to the Public: Franco Modiglianis Pioneering Analyses of Saving and of Financial MarketsCopyright Nobel Prize Outreach