En una frase#
Robert A. Mundell formuló el marco analítico de la macroeconomía en economía abierta (el modelo Mundell-Fleming), descubrió la "Trinidad Imposible" que condiciona las políticas cambiarias y monetarias globales, y concibió la teoría de las áreas monetarias óptimas que sentó las bases intelectuales del Euro.
Resumen de la investigación#
Hasta comienzos de la década de 1960, la ciencia macroeconómica operaba prácticamente a ciegas frente al proceso de globalización financiera. El esquema canónico de estabilización derivado de John Maynard Keynes y formalizado por John Hicks en el modelo IS-LM suponía una economía cerrada o, a lo sumo, una economía con comercio internacional pero sin flujos de capitales financieros significativos. Este marco analítico era incapaz de explicar el impacto del restablecimiento de la convertibilidad de las monedas europeas a finales de la década de 1950, ni las tensiones crecientes del sistema de Bretton Woods.
Entre 1960 y 1963, en una deslumbrante secuencia de artículos seminales, Robert A. Mundell (complementado de forma paralela por Marcus Fleming en el Fondo Monetario Internacional) revolucionó la teoría macroeconómica al incorporar sistemáticamente la movilidad internacional del capital financiero y los regímenes cambiarios dentro de un modelo formal de equilibrio general: el Modelo Mundell-Fleming.
Mundell demostró un resultado que desconcertó a la profesión económica de la época: la efectividad de las herramientas tradicionales de estabilización macroeconómica (la política fiscal y la política monetaria) no es universal ni fija, sino que depende de forma crítica del régimen de tipo de cambio adoptado por el país. Bajo perfecta movilidad de capitales y tipo de cambio fijo, la política fiscal es todopoderosa mientras que la política monetaria es completamente inútil; por el contrario, bajo tipo de cambio flexible, la política fiscal queda totalmente anulada por el desplazamiento del sector exportador, mientras que la política monetaria alcanza su máxima efectividad estimulando la economía a través de la depreciación cambiaria.
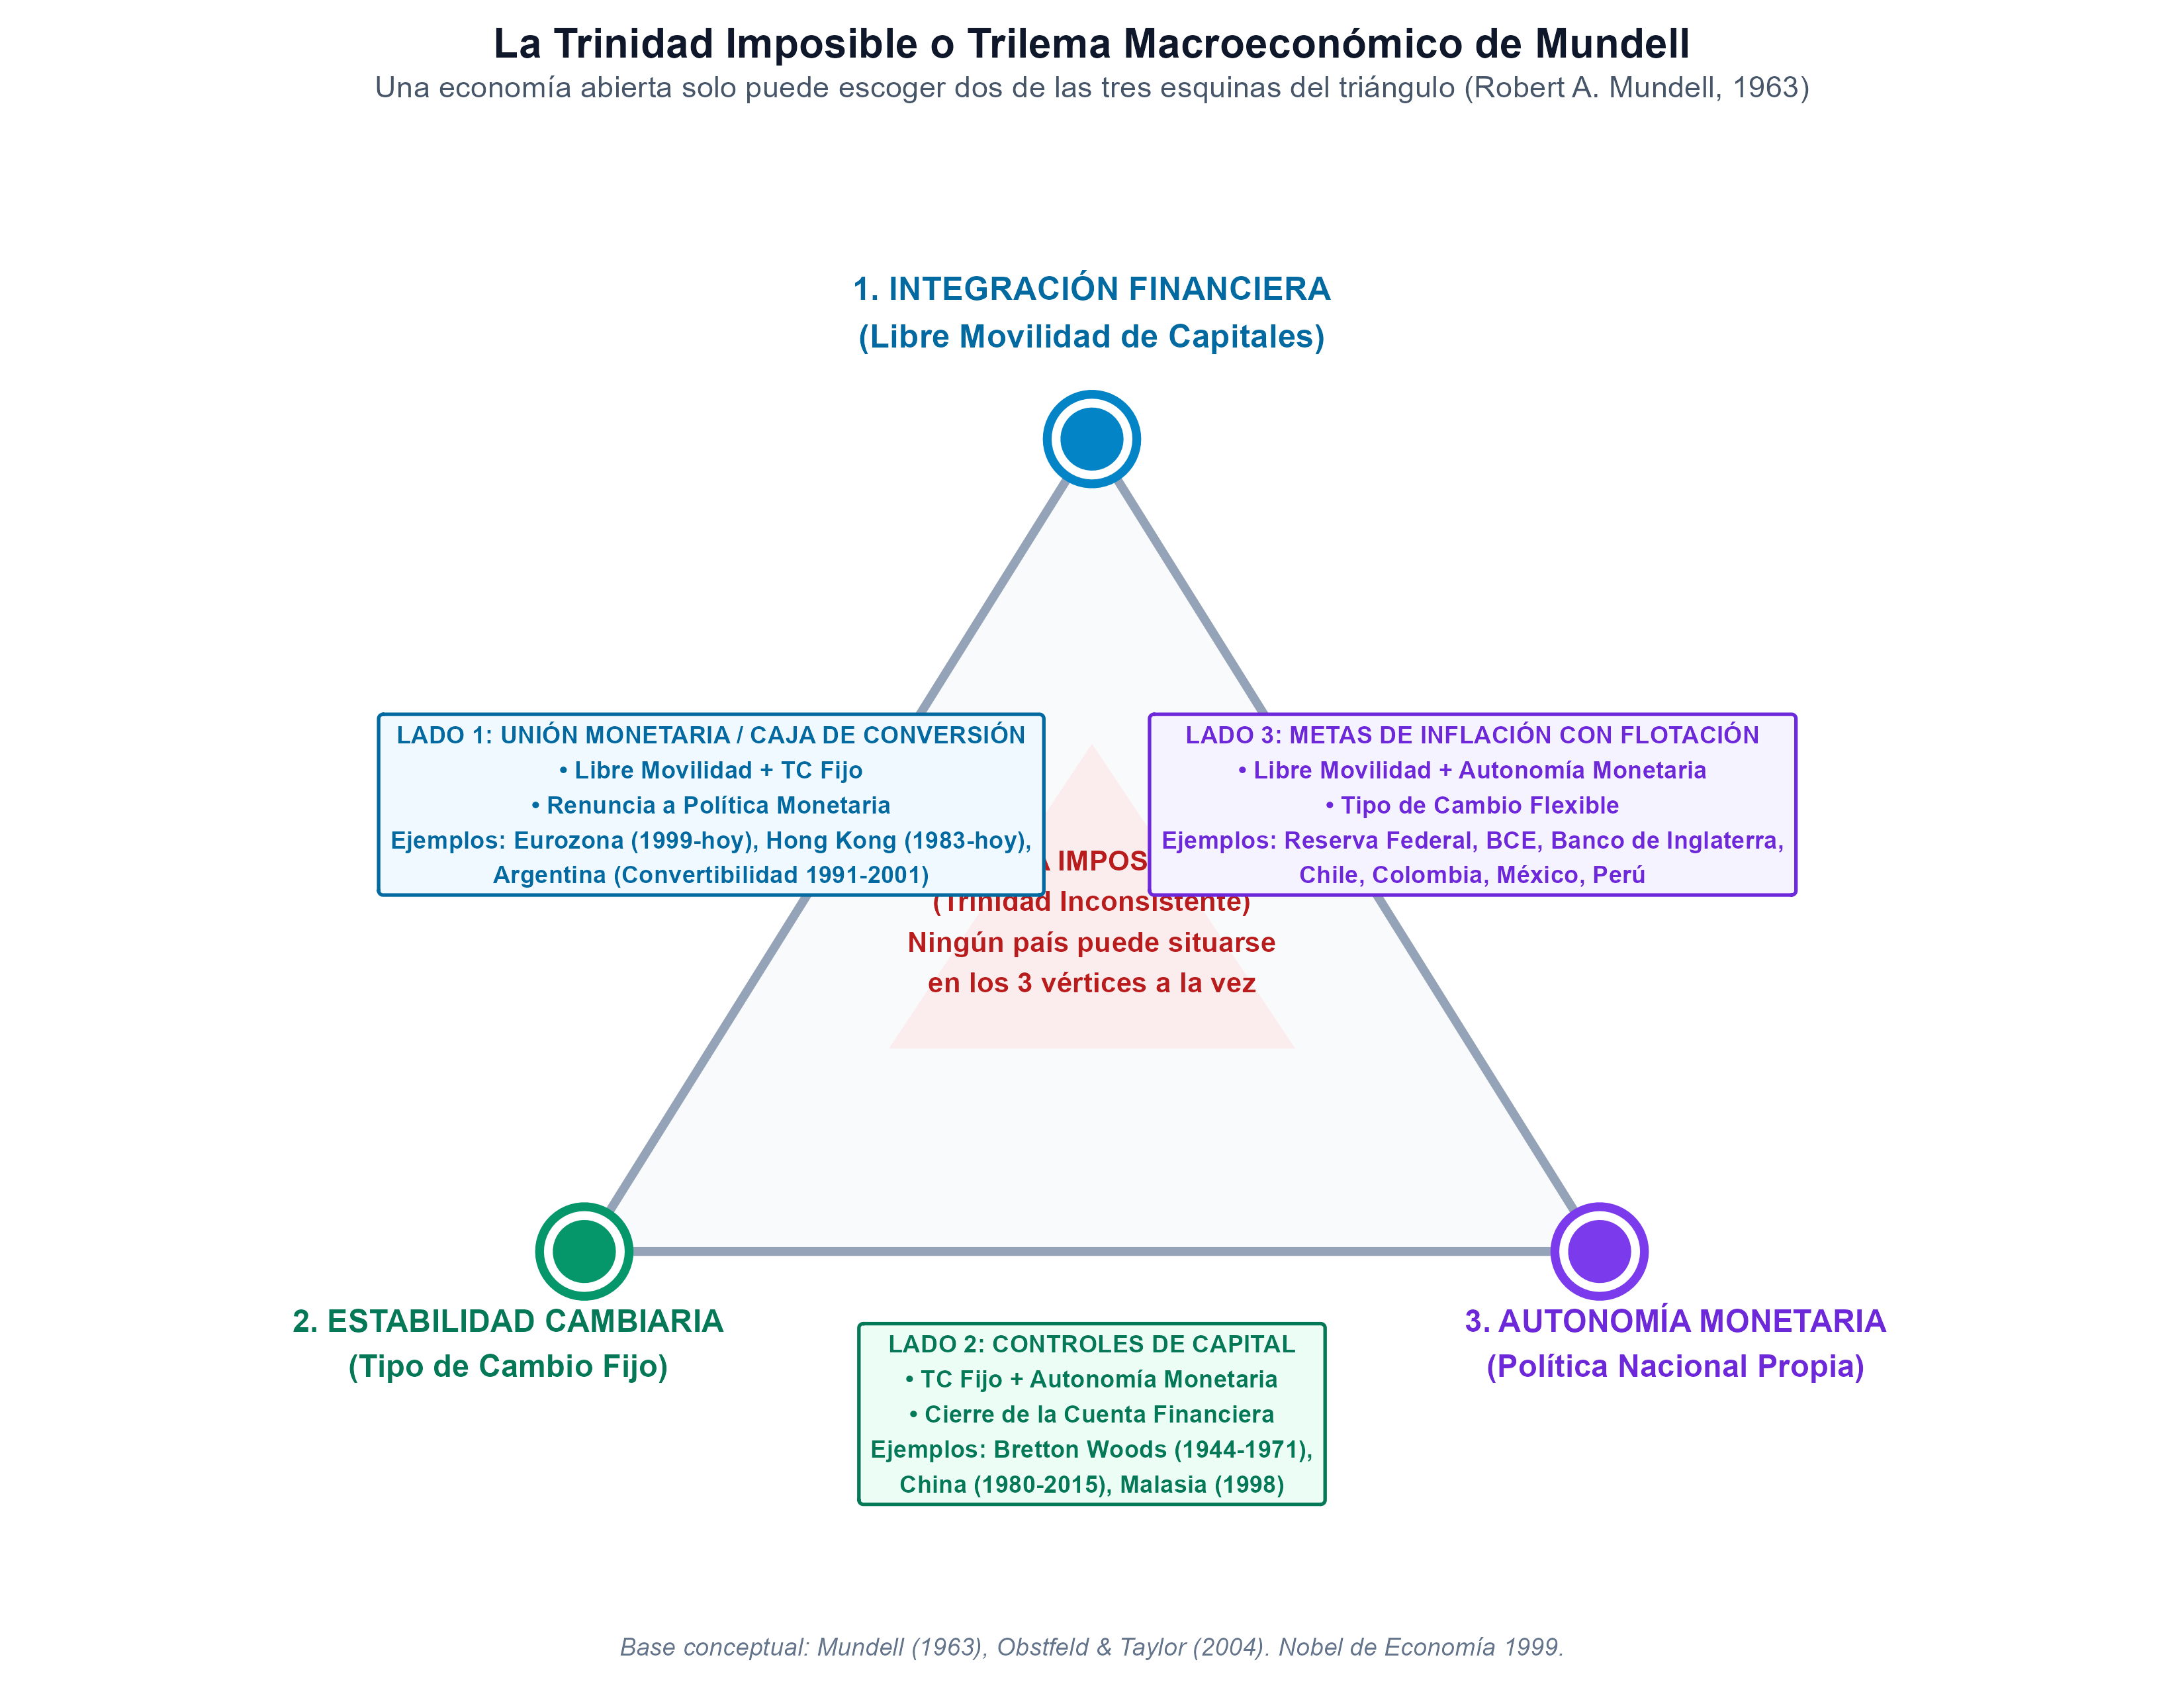
De este análisis emergió el principio más citado de las finanzas internacionales contemporáneas: la Trinidad Imposible o Trilema Macroeconómico, que postula que ningún país puede mantener al mismo tiempo libre movilidad de capitales, estabilidad cambiaria (tipo de cambio fijo) y autonomía de la política monetaria.
Simultáneamente, en su artículo de 1961 "A Theory of Optimum Currency Areas", Mundell se adelantó cuatro décadas a la unificación monetaria europea al formular los criterios estructurales necesarios para que un conjunto de regiones o países soberanos compartan con éxito una moneda común, convirtiéndose en el "padre intelectual del Euro".
Metodología y resultados#
El Modelo Mundell-Fleming (Mundell 1960, 1962, 1963; Fleming 1962): Mundell acopló el equilibrio del mercado de bienes (curva IS) y del mercado de dinero (curva LM) con la balanza de pagos (curva BP) bajo perfecta movilidad internacional de capitales ().
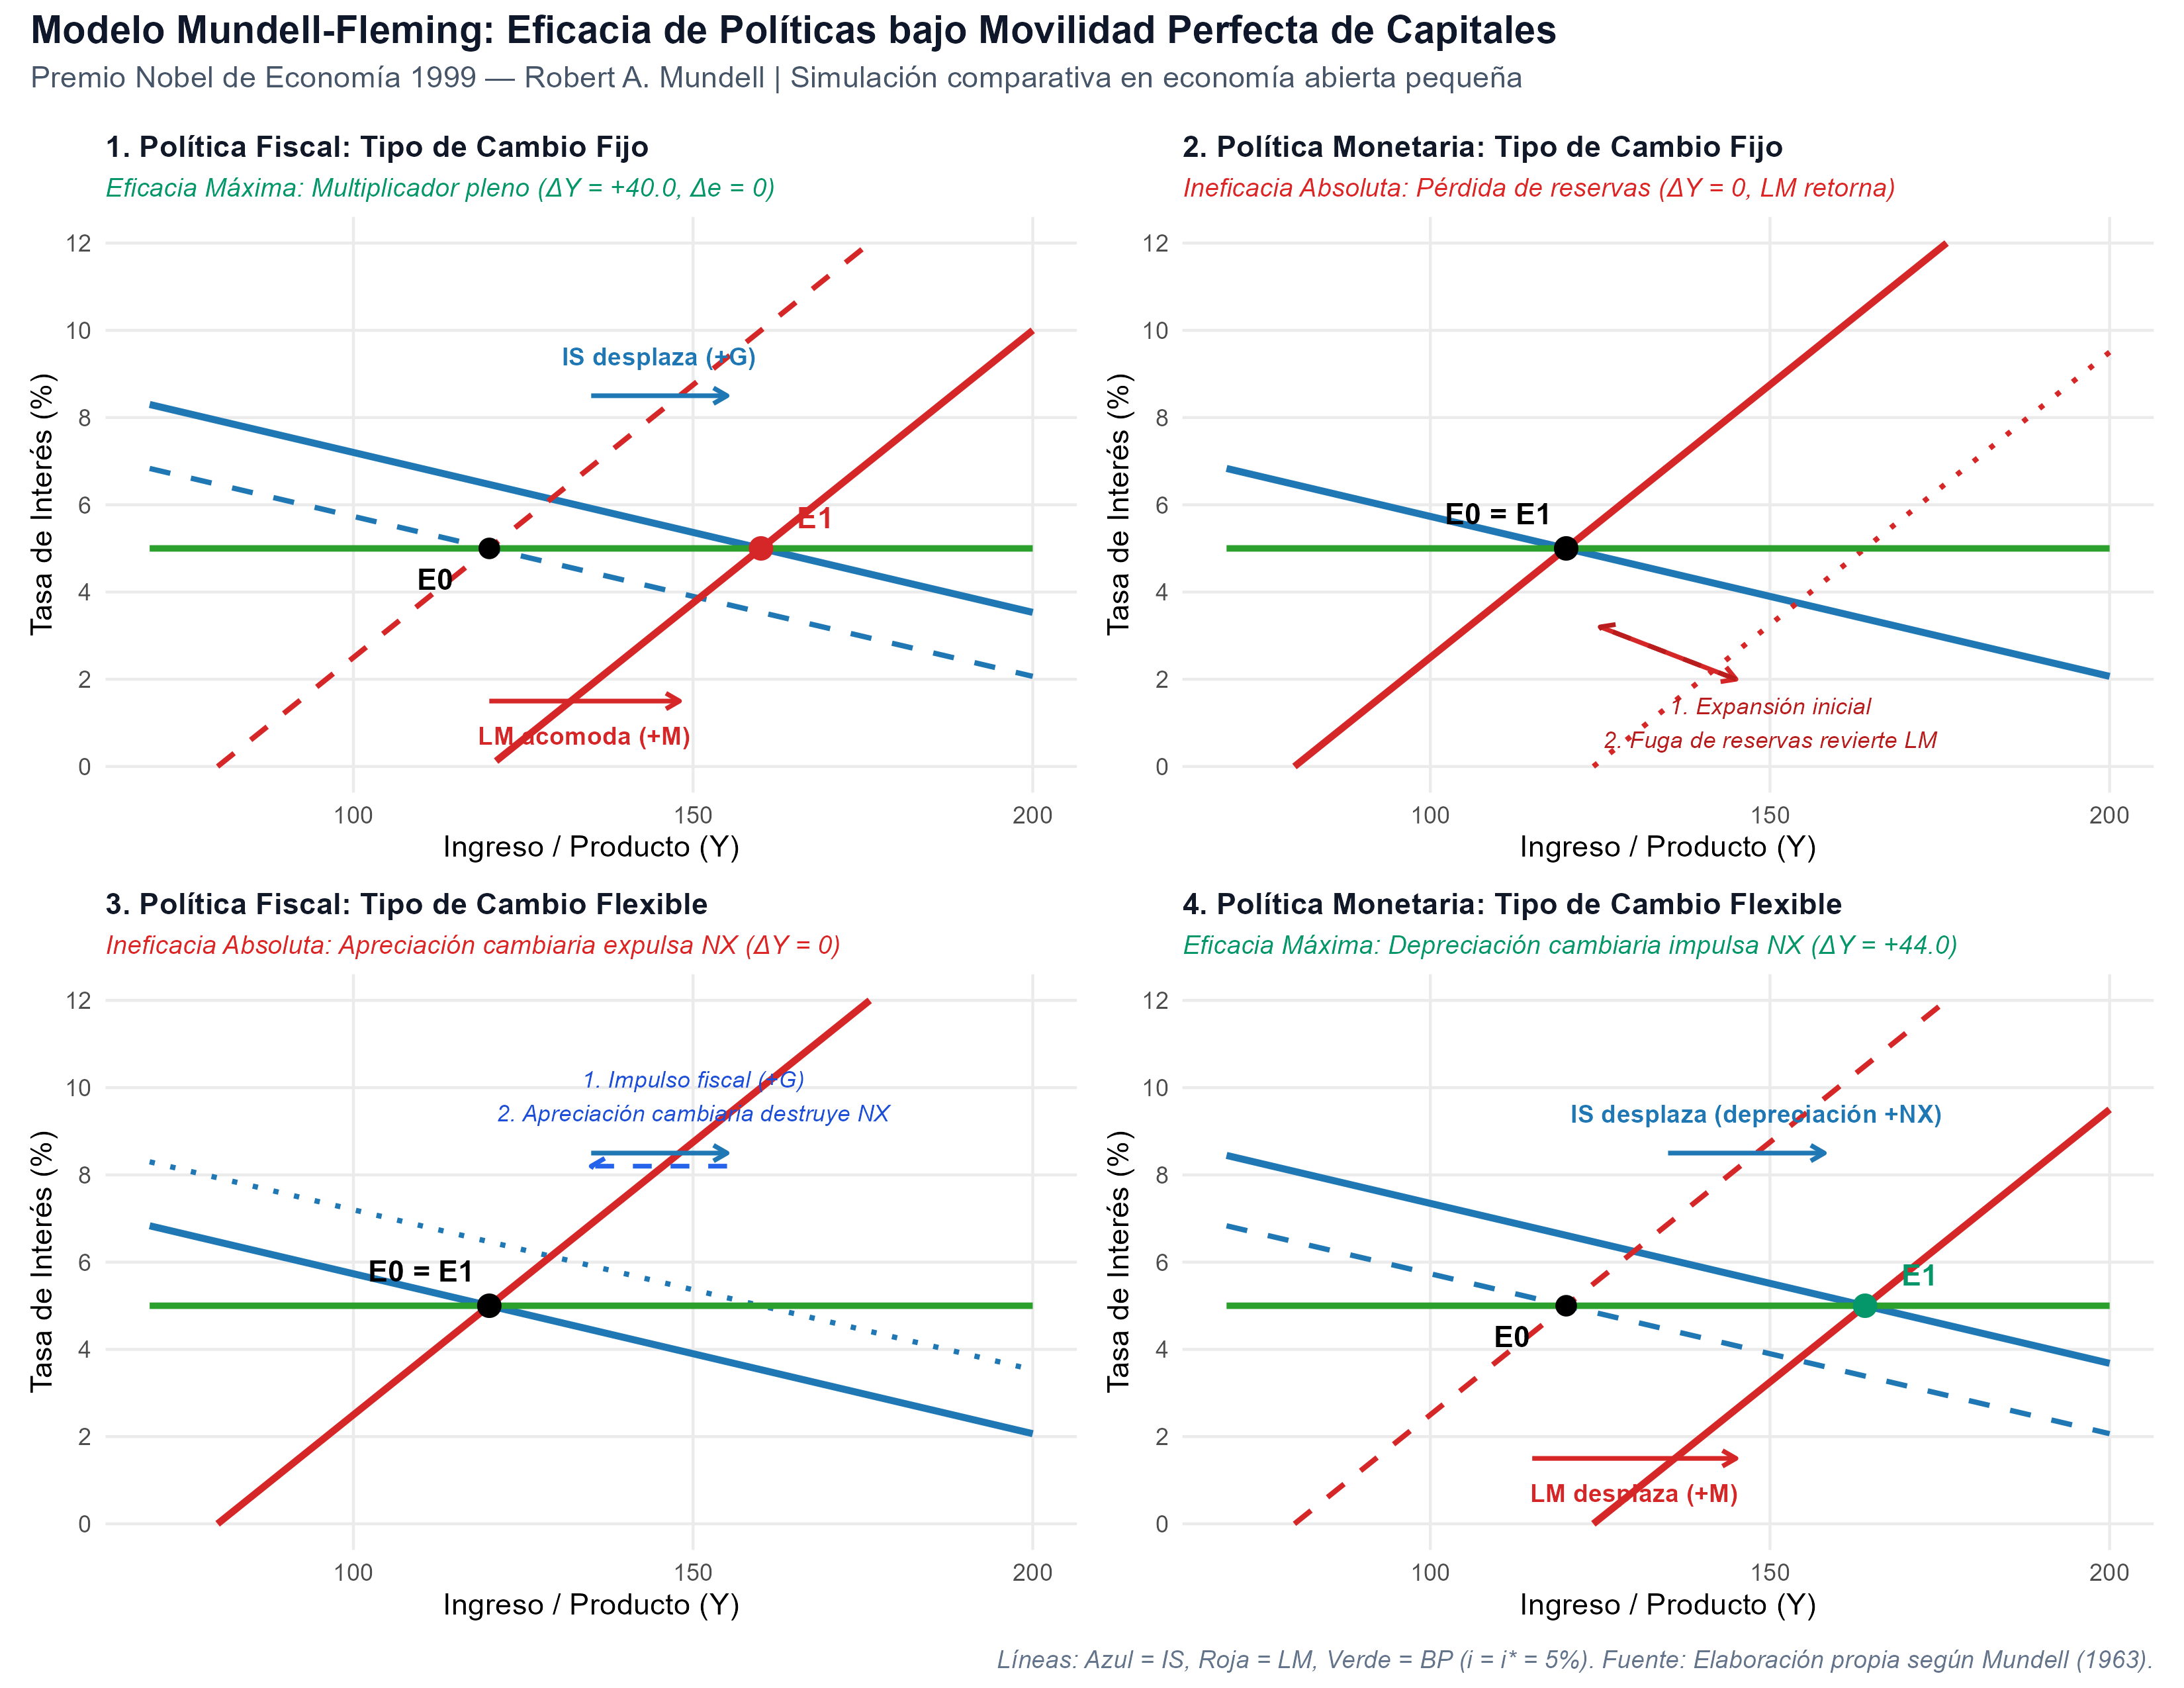
- Bajo tipo de cambio fijo: Una expansión fiscal () eleva la tasa de interés interna por encima de la externa, atrayendo una avalancha de capitales extranjeros. Para defender la paridad, el banco central debe comprar divisas extranjeras e inyectar moneda nacional (), expandiendo la oferta monetaria de forma endógena hasta neutralizar el alza de tasas. El producto agregado crece al máximo sin ningún efecto de desplazamiento (crowding-out). Por el contrario, un intento de expansión monetaria reduce la tasa interna, provoca fuga masiva de capitales y fuerza al banco central a liquidar reservas para defender la paridad, devolviendo la oferta de dinero a su nivel inicial ().
- Bajo tipo de cambio flexible: Una expansión fiscal atrae capitales que aprecian la moneda nacional, abaratando importaciones y encareciendo exportaciones. El colapso de las exportaciones netas () compensa exactamente el incremento del gasto público, dejando el producto inalterado (). En cambio, la expansión monetaria reduce transitoriamente la tasa de interés, expulsa capitales, deprecia la moneda nacional y dispara las exportaciones netas, logrando la máxima expansión del producto ().
El Principio de Clasificación Eficaz del Mercado (Principle of Effective Market Classification, 1960, 1962): Mundell resolvió el problema de asignación de instrumentos de Jan Tinbergen al demostrar que, para lograr estabilidad dinámica simultánea interna (pleno empleo sin inflación) y externa (equilibrio de balanza de pagos), cada instrumento debe asignarse al objetivo sobre el cual ejerce una ventaja comparativa relativa: la política fiscal debe orientarse al equilibrio interno y la política monetaria al equilibrio externo bajo tipo de cambio fijo.
Teoría de las Áreas Monetarias Óptimas (Mundell, 1961): Mundell evaluó la disyuntiva entre las ganancias de eficiencia microeconómica de una moneda única (reducción de costos de transacción y volatilidad) y los costos macroeconómicos de perder la tasa de interés y el tipo de cambio nominal como absorbedores de shocks asimétricos. Concluyó que una unión monetaria solo es óptima si los países participantes poseen una elevada movilidad geográfica y sectorial de la mano de obra, salarios reales flexibles a la baja o un presupuesto fiscal centralizado capaz de transferir recursos automáticamente hacia las regiones deprimidas.
Antes y después#
Antes#
- Aislamiento macroeconómico de economía cerrada: Los modelos macroeconómicos dominantes ignoraban los flujos de capital privado transfronterizos o los trataban como fricciones residuales exógenas.
- Creencia en la efectividad simétrica de las políticas: Se asumía que la política fiscal y la política monetaria tenían una potencia similar en cualquier economía moderna, sin entender que el régimen de tipo de cambio altera diametralmente su transmisión.
- Moneda como atributo intrínseco del Estado-nación: Se daba por sentado que cada Estado soberano debía tener forzosamente su propia moneda nacional, sin ningún marco analítico para determinar si un territorio geográfico determinado constituía o no una zona monetaria óptima.
Después (qué cambió gracias al aporte)#
- Nacimiento de la macroeconomía abierta moderna: Mundell y Fleming sentaron el modelo estándar que todavía se enseña en todos los libros de texto avanzados de macroeconomía y finanzas internacionales.
- La Trinidad Imposible como brújula de la política económica global: Gobiernos y bancos centrales de todo el mundo estructuraron sus sistemas monetarios reconociendo que forzosamente debían elegir dos de los tres vértices del trilema.
- Arquitectura y debate intelectual del Euro: El Tratado de Maastricht y la creación del Banco Central Europeo (BCE) se diseñaron directamente sobre los cimientos conceptuales y las advertencias de la teoría de áreas monetarias óptimas de Mundell.
Cómo se aplica hoy#
La Arquitectura y Desafíos de la Zona Euro (1999–presente): El Banco Central Europeo (BCE), con sede en Fráncfort, gobierna la política monetaria única de más de 340 millones de ciudadanos en 20 países europeos situados en el vértice de tipo de cambio irrevocablemente fijo y libre movilidad de capitales. La crisis de deuda soberana de la periferia europea (2010–2015) validó rigurosamente la advertencia de Mundell de 1961: al carecer de una suficiente movilidad laboral transfronteriza y sin un presupuesto fiscal federal unificado, países como Grecia, España o Portugal sufrieron prolongadas recesiones para recuperar competitividad mediante dolorosas "devaluaciones internas" (Banco Central Europeo - Historia y Misión del Euro).
La Junta Monetaria de Hong Kong (Currency Board) frente a las tasas de la Fed (1983–2024): La Autoridad Monetaria de Hong Kong (HKMA) mantiene desde 1983 una paridad cambiaria fija vinculada al dólar estadounidense (en una banda de 7.75 a 7.85 HKD por USD) con irrestricta movilidad de capitales. En cumplimiento estricto del trilema de Mundell, Hong Kong ha carecido de autonomía monetaria por más de cuatro décadas: cuando la Reserva Federal de Estados Unidos elevó drásticamente sus tasas de interés entre 2022 y 2023 para frenar la inflación en EE. UU., la HKMA se vio forzada a elevar automáticamente sus tasas directivas locales a máximos de dieciséis años, a pesar de que la economía hongkonesa atravesaba un periodo de débil crecimiento y deflación inmobiliaria (Hong Kong Monetary Authority - Linked Exchange Rate System).
El Colapso del Piso Cambiario del Banco Nacional Suizo (Enero de 2015): El 15 de enero de 2015, el Banco Nacional Suizo (SNB) abandonó de manera sorpresiva el piso cambiario de 1.20 francos suizos por euro que sostenía desde 2011. Ante la inminente puesta en marcha del programa de compras masivas de bonos (Quantitative Easing) por parte del BCE, el SNB reconoció la imposibilidad física de sostener el tipo de cambio fijo frente a la avalancha global de capitales sin multiplicar exponencialmente su balance y perder el control de su propia estabilidad monetaria, ilustrando de forma paradigmática la fuerza inexorable de la Trinidad Imposible de Mundell (Swiss National Bank - Discontinuation of the Minimum Exchange Rate, 2015).
El Régimen de Metas de Inflación con Flotación en América Latina (1999–2024): Tras las traumáticas crisis cambiarias y financieras de los años 90 (la crisis del Tequila en México en 1994, la crisis cambiaria de Brasil en 1999 y el colapso de la convertibilidad en Argentina en 2001), la mayoría de los bancos centrales líderes de América Latina (Banco de México, Banco Central de Chile, Banco Central de Reserva del Perú, Banco de la República de Colombia y Banco Central do Brasil) abandonaron los anclajes cambiarios fijos y migraron hacia el tercer vértice del trilema de Mundell: tipo de cambio flotante con metas explícitas de inflación e integración financiera, permitiendo que la volatilidad cambiaria actúe como un amortiguador de choques externos en lugar de agotar las reservas del país (Fondo Monetario Internacional - Inflation Targeting in Latin America).
Replicación en R#
- Qué se replicó: Simulación numérica computacional y didáctica del modelo Mundell-Fleming (IS-LM-BP) para una economía abierta pequeña con perfecta movilidad de capitales () bajo cuatro configuraciones institucionales (política fiscal expansiva bajo paridad fija; política monetaria expansiva bajo paridad fija; política fiscal expansiva bajo flotación libre; y política monetaria expansiva bajo flotación libre), y modelado geométrico en dos dimensiones de la Trinidad Imposible de regímenes cambiarios.
- Entorno y datos: Modelado algebraico en R con
tidyverse,scalesypatchwork(set.seed(19991013)). - Resultados obtenidos:
- En el modelo Mundell-Fleming, para una economía base con e , un shock fiscal de bajo tipo de cambio fijo induce una expansión monetaria endógena de , alcanzando un producto final de (, multiplicador pleno).
- Bajo tipo de cambio flexible, el mismo shock fiscal de provoca una apreciación nominal de que destruye un volumen idéntico de exportaciones netas (), anulando íntegramente el efecto sobre el producto ().
- Por el contrario, un shock monetario de es nulo bajo tipo de cambio fijo (, pérdida pura de reservas del banco central) y máximamente efectivo bajo tipo de cambio flexible, donde la depreciación de estimula las exportaciones netas y expande el producto a ().
- La representación del Trilema sintetiza analíticamente la incompatibilidad entre los tres vértices y ubica empíricamente las respuestas institucionales globales (Eurozona, Bretton Woods, metas de inflación).
- Limitaciones: El modelo canónico asume estática comparativa de corto plazo con precios rígidos y perfecta sustituibilidad de activos; no incorpora la dinámica de ajuste temporal de Dornbusch (1976), descalces cambiarios en balances corporativos de economías emergentes (balance-sheet effects de Calvo) ni fricciones del ciclo financiero global analizadas por Hélène Rey (2013).
Para profundizar#
- Mundell, R. A. (1960). The Monetary Dynamics of International Adjustment under Fixed and Flexible Exchange Rates. The Quarterly Journal of Economics, 74(2), 227-257 [@mundell1960monetary].
- Mundell, R. A. (1961). A Theory of Optimum Currency Areas. The American Economic Review, 51(4), 657-665 [@mundell1961optimum].
- Mundell, R. A. (1962). The Appropriate Use of Monetary and Fiscal Policy for Internal and External Stability. IMF Staff Papers, 9(1), 70-79 [@mundell1962appropriate].
- Mundell, R. A. (1963). Capital Mobility and Stabilization Policy under Fixed and Flexible Exchange Rates. Canadian Journal of Economics and Political Science, 29(4), 475-485 [@mundell1963capital].
- Fleming, J. M. (1962). Domestic Financial Policies under Fixed and Floating Exchange Rates. IMF Staff Papers, 9(3), 369-380 [@fleming1962domestic].
- Mundell, R. A. (1968). International Economics. Macmillan, New York [@mundell1968international].
- Economic Sciences Prize Committee (1999). Robert A. Mundell's Contributions to Macroeconomics of Open Economies. Scientific Background, Royal Swedish Academy of Sciences [@nobel1999scientific].
Resultados de la replicación
Referencias verificadas
- The Monetary Dynamics of International Adjustment under Fixed and Flexible Exchange RatesDOI 10.2307/1884252
- A Theory of Optimum Currency AreasDOI 10.2307/1812792
- The Appropriate Use of Monetary and Fiscal Policy for Internal and External StabilityDOI 10.2307/3866082
- Capital Mobility and Stabilization Policy under Fixed and Flexible Exchange RatesDOI 10.2307/139336
- Domestic Financial Policies under Fixed and Floating Exchange RatesDOI 10.2307/3866091
- International Economicscopyright_editorial
- Scientific Background: Robert A. Mundell's Contributions to Macroeconomics of Open Economiespublic_domain_nobel
- Popular Science Background: The Prize in Economic Sciences 1999: Robert A. Mundellpublic_domain_nobel