En una frase#
Daniel Kahneman y Vernon L. Smith revolucionaron la microeconomía al sustituir la abstracción del Homo oeconomicus omnisciente por una ciencia empírica y psicológica rigurosa: Kahneman reveló los sesgos cognitivos y la aversión a las pérdidas que guían las decisiones humanas bajo incertidumbre, mientras Smith demostró que los experimentos de laboratorio son herramientas científicas indispensables para diseñar mecanismos de mercado que coordinan eficientemente a agentes con información incompleta.
Resumen de la investigación#
Durante décadas, la teoría económica tradicional operó bajo dos supuestos metodológicos incontrovertibles:
- Que los individuos toman decisiones maximizando racionalmente la utilidad esperada según axiomas matemáticos abstractos.
- Que la economía era una disciplina puramente observacional y no experimental, incapaz de replicar el método de laboratorio propio de las ciencias naturales.
El Premio Nobel de 2002 reconoció la demolición de estos dos dogmas:
Daniel Kahneman y la Economía Conductual:
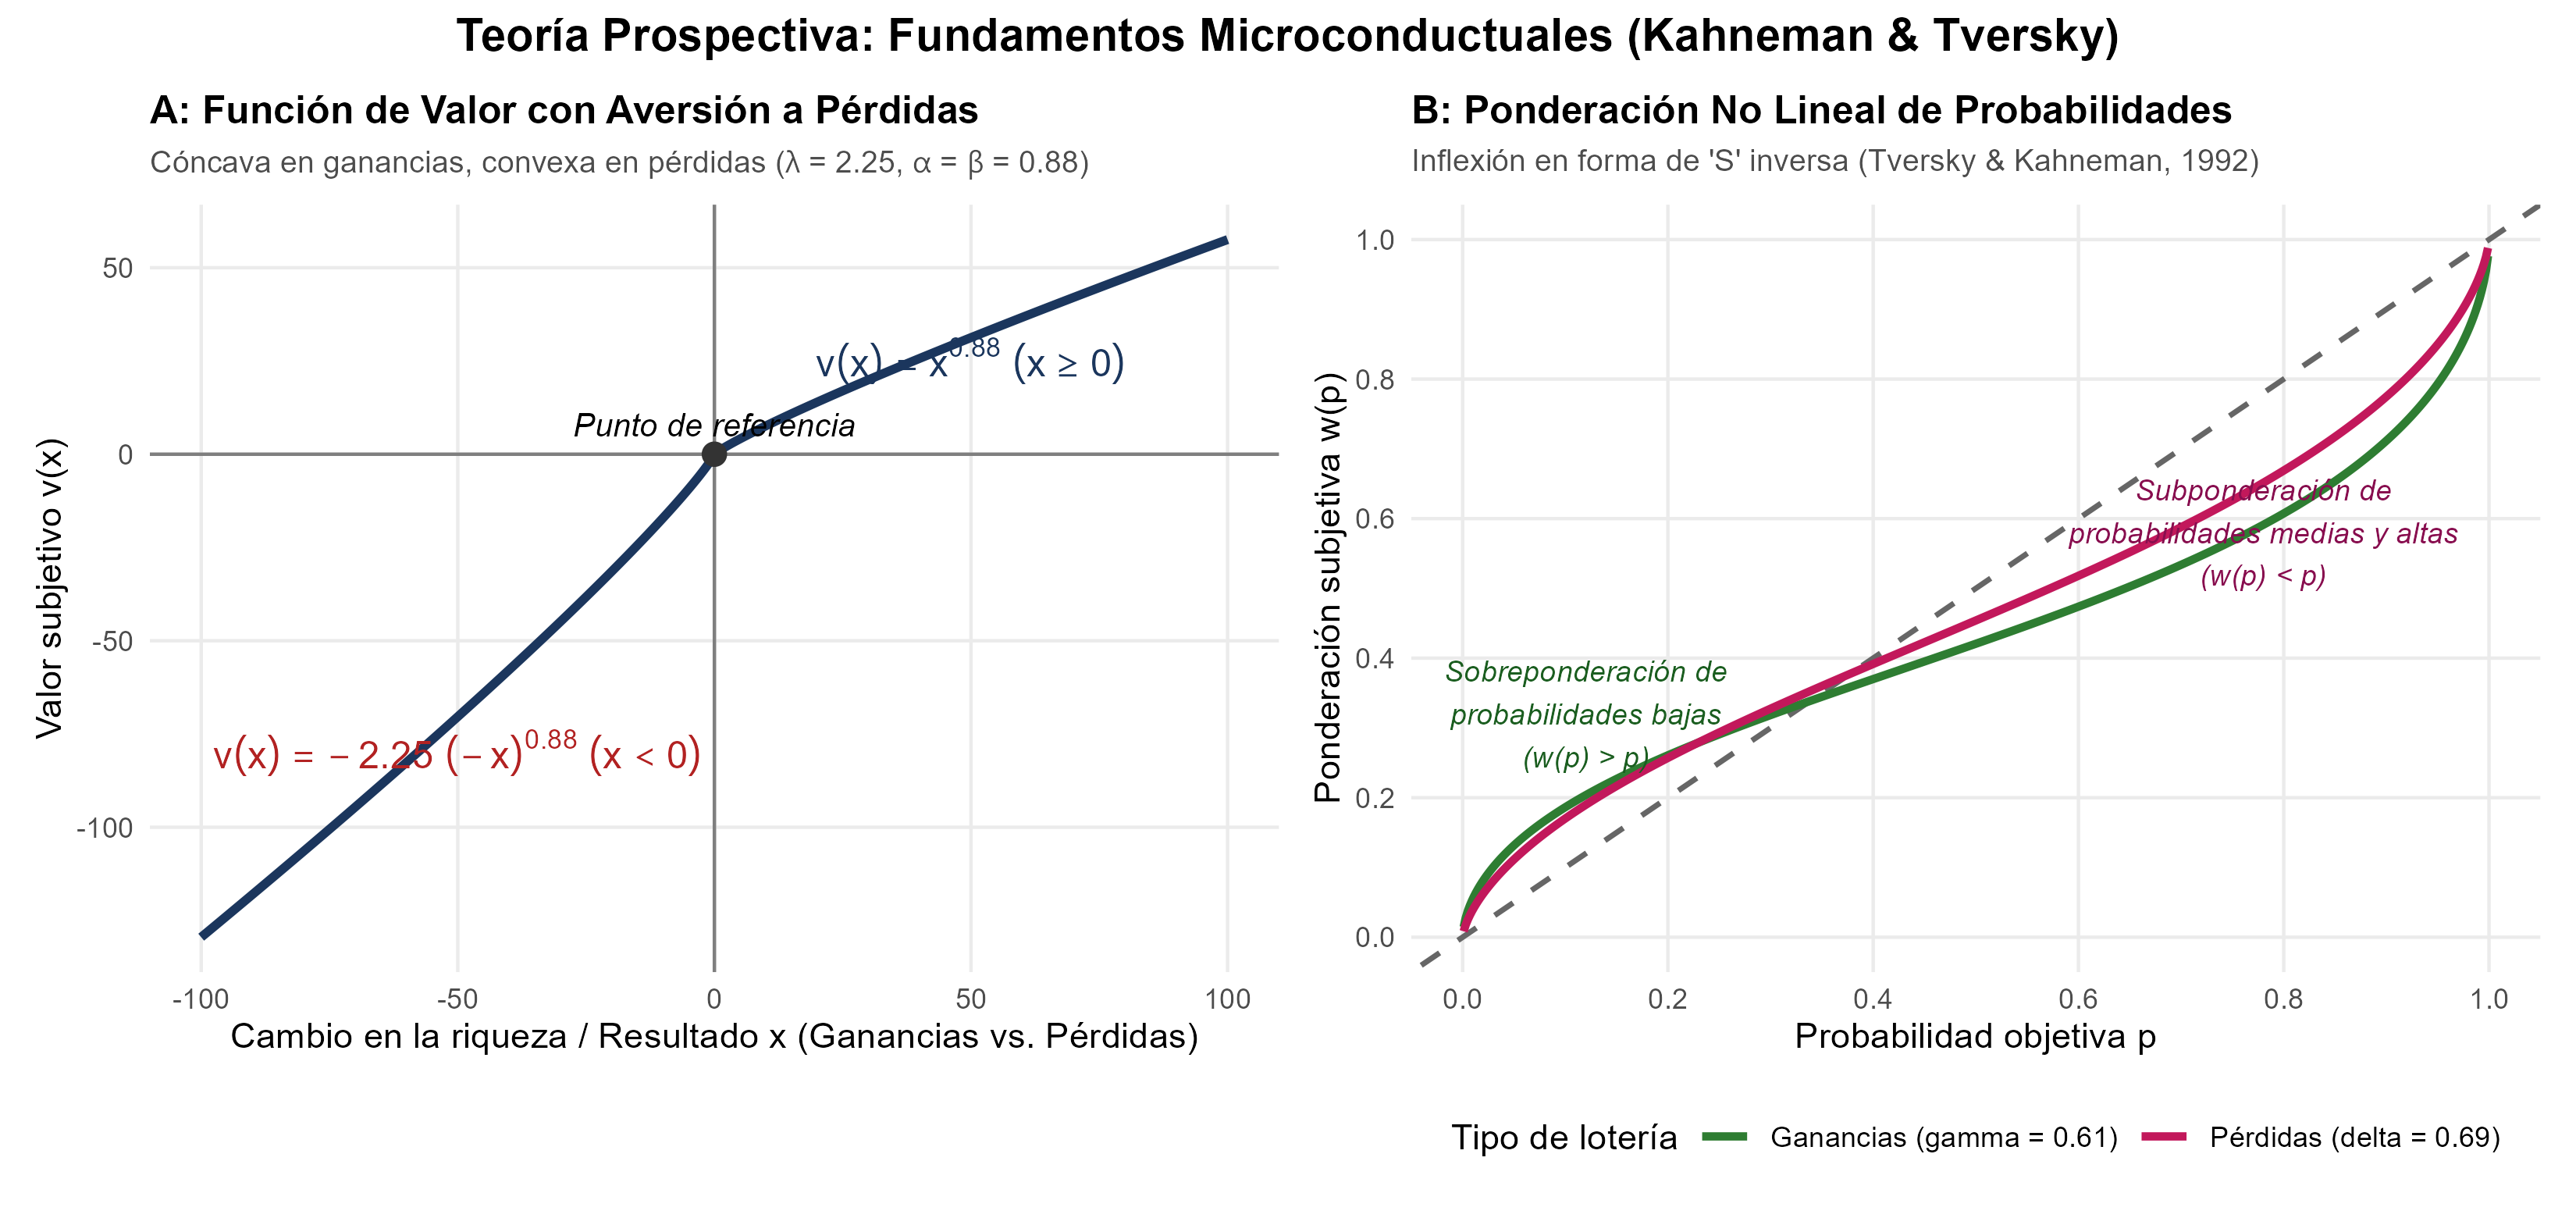
En una colaboración intelectual legendaria con Amos Tversky, Kahneman demostró que el juicio humano bajo incertidumbre recurre sistemáticamente a heurísticas cognitivas (atajos mentales como representatividad, disponibilidad y anclaje) que conducen a sesgos sistemáticos. Formuló la Teoría Prospectiva (Prospect Theory, Kahneman & Tversky, 1979; Tversky & Kahneman, 1992), que describe cómo las personas evalúan el riesgo:- Dependencia de un punto de referencia: Las decisiones no se toman sobre la riqueza total acumulada, sino sobre ganancias y pérdidas relativas al status quo.
- Aversión a las pérdidas (loss aversion): La desutilidad psíquica de perder una suma de dinero es más de dos veces superior al placer de ganar esa misma cantidad ().
- Ponderación no lineal de probabilidades: Los agentes sobreponderan eventos altamente improbables (explicando la compra simultánea de billetes de lotería y seguros catastróficos) y subponderan probabilidades moderadas y altas.
Vernon L. Smith y la Economía Experimental:
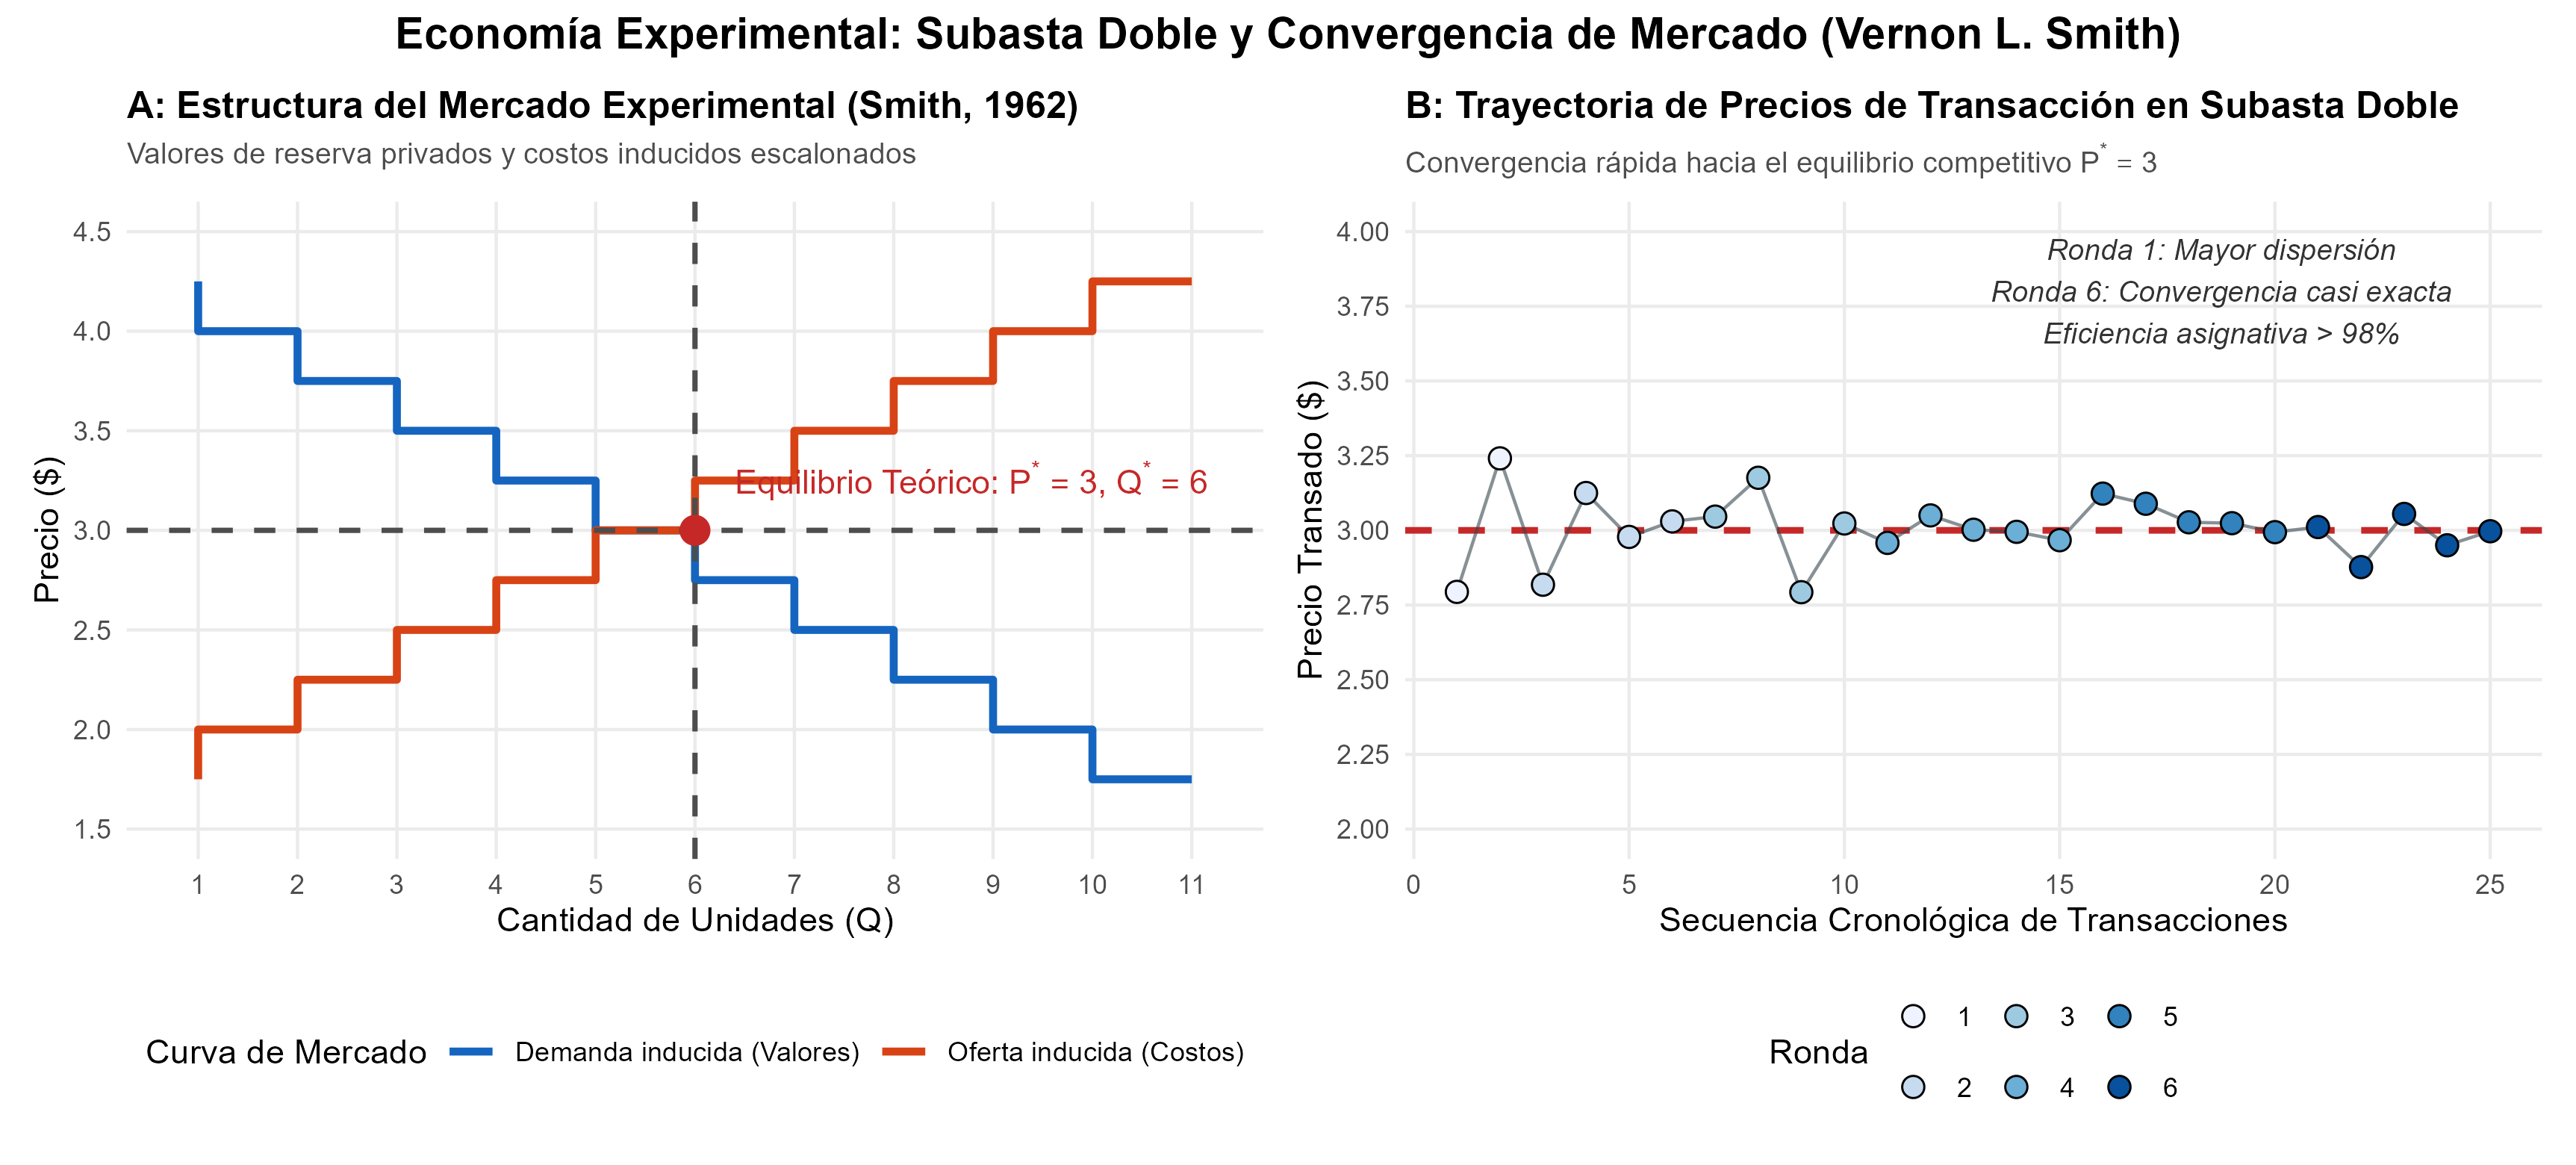
Smith estableció la economía experimental como un campo empírico riguroso. A través de la Teoría del Valor Inducido (Induced Value Theory, Smith, 1976), diseñó un protocolo para controlar las preferencias de los participantes en el laboratorio mediante incentivos monetarios reales.- En su experimento seminal de subasta doble continua (double auction, Smith, 1962), descubrió que un grupo reducido de compradores y vendedores sin conocimiento previo de las curvas de oferta y demanda convergen rápidamente al precio y cantidad de equilibrio competitivo competitivo, alcanzando una eficiencia asignativa cercana al .
- Smith transformó el laboratorio en un banco de pruebas (wind tunnel) para evaluar el diseño de mercados complejos (desregulación eléctrica, derechos de aterrizaje aeroportuario y subastas financieras) antes de su implementación en la economía real.
Metodología y resultados#
La Teoría Prospectiva Acumulativa (Kahneman & Tversky, 1979, 1992):
- Función de Valor en forma de "S": para , y para . Con calibraciones empíricas canónicas y , el modelo reproduce fielmente el patrón de cuatro pliegues: aversión al riesgo para ganancias moderadas/altas y pérdidas bajas, frente a búsqueda de riesgo para pérdidas moderadas/altas y ganancias improbables.
- Efecto Marco (Framing Effect): Demostraron que alterar la presentación lingüística de un problema idéntico (p. ej. en el "dilema de la enfermedad asiática": presentar el resultado como "200 personas salvadas" frente a "400 personas morirán") invierte radicalmente las preferencias de la mayoría de la población de la aversión a la búsqueda de riesgo.
La Subasta Doble y la Convergencia del Mercado (Smith, 1962, 1982):
- Smith asignó a participantes universitarios valores de reserva decrecientes (demanda) y costos crecientes (oferta).
- En una subasta doble continua abierta, los precios transados exhibieron un rápido colapso en su variabilidad: el coeficiente de convergencia decayó drásticamente en menos de 4 a 6 rondas.
- La eficiencia asignativa del mercado (excedente realizado sobre excedente potencial teórico) superó consistentemente el , probando que las instituciones de mercado son capaces de coordinar eficazmente a agentes con información limitada.
- En mercados de activos de vida finita (Smith, Suchanek & Williams, 1988), documentó cómo surgen burbujas especulativas endógenas seguidas de colapsos repentinos (crashes), demostrando que la repetición y la experiencia de los agentes son vitales para disciplinar los precios.
Antes y después#
Antes#
- Axioma del Homo oeconomicus: Se asumía que los seres humanos actúan como computadoras ultra-racionales, evaluando la utilidad esperada sobre su riqueza global con consistencia temporal perfecta.
- La Economía como ciencia no experimental: Los libros de texto afirmaban que los economistas, al igual que los astrónomos o meteorólogos, debían limitarse a observar pasivamente datos históricos del mundo real sin poder realizar experimentos controlados.
- Conocimiento perfecto como requisito de la competencia: La microeconomía clásica postulaba que para alcanzar el equilibrio competitivo de mercado era indispensable contar con infinitos agentes perfectamente informados sobre precios y funciones de costos agregadas.
- Invarianza de la descripción: Se asumía que la forma en que se redacta o presenta un contrato financiero o una política pública no altera la elección racional de los agentes.
Después (qué cambió gracias al aporte)#
- Nacimiento de la Economía Conductual y Neuroeconomía: La psicología cognitiva se fusionó con la teoría económica, transformando las finanzas, la teoría de juegos, la economía pública y el análisis del bienestar.
- El Laboratorio como método estándar: La economía experimental se convirtió en una herramienta científica central para validar modelos teóricos, auditar políticas y verificar mecanismos institucionales antes de su lanzamiento.
- Poder disciplinador de las instituciones de mercado: Se demostró que las reglas de intercambio (como la subasta doble) son más determinantes para la eficiencia asignativa que la sofisticación cognitiva individual de los operadores.
- Arquitectura de las Decisiones (Framing y Nudges): Se reconoció que el marco en el que se presentan las opciones y los puntos de referencia determinan las decisiones ciudadanas en salud, finanzas y previsión social.
Cómo se aplica hoy#
Diseño y Desregulación de Mercados Eléctricos Mayoristas (FERC y PJM, EE. UU., 2000–2024):
Tras la crisis energética de California en 2000-2001 provocada por manipulaciones de mercado, la Comisión Federal Reguladora de la Energía (FERC) y operadores independientes de red como PJM Interconnection e ISO New England recurrieron a los laboratorios de economía experimental fundados por Vernon Smith (en el Economic Science Institute de Chapman University). Utilizando simulaciones de subastas dobles con restricciones de red física y valor inducido, se optimizó el diseño de los algoritmos de precios marginales de localización (Locational Marginal Pricing, LMP) que hoy gestionan el despacho diario de electricidad para más de 65 millones de usuarios (FERC Wholesale Electricity Market Studies, 2021).Unidades de Ciencias de la Conducta en Políticas Públicas (Nudge Units, 2010–2025):
Más de 200 entidades gubernamentales y organismos multilaterales (incluidos el Behavioural Insights Team del Reino Unido, la Social and Behavioral Sciences Team de la Casa Blanca, la OCDE y la unidad eMBeD del Banco Mundial) aplican sistemáticamente la Teoría Prospectiva. Diseñan campañas fiscales enmarcadas en la aversión a pérdidas ("No pierda el descuento por pronto pago" en lugar de "Gane un bono"), simplifican formularios de beneficios sociales y optimizan campañas de vacunación masiva (OECD, Behavioural Insights in Public Policy, 2021; World Bank eMBeD Report, 2023).Subastas de Derechos de Aterrizaje (Airport Slots) y Espectro Radioeléctrico (FAA y FCC, EE. UU. / Ofcom, Reino Unido, 2008–2024):
La Federal Aviation Administration (FAA) y la Federal Communications Commission (FCC) utilizan bancos de pruebas experimentales en laboratorio (wind-tunnel experiments) basados en los protocolos smithianos para testear subastas combinatorias de franjas horarias de despegue y aterrizaje en aeropuertos congestionados (como LaGuardia y JFK de Nueva York) y subastas de espectro 5G. Los mecanismos se calibran en el laboratorio con operadores reales para descartar comportamientos colusorios y garantizar la eficiencia asignativa antes de poner en juego miles de millones de dólares (FCC Spectrum Auctions Program, 2022).Regulación Financiera y Divulgación de Riesgos a Inversionistas (SEC, FINRA y ESMA, 2015–2024):
Las autoridades de mercados financieros en EE. UU. (SEC, FINRA) y la Unión Europea (ESMA) incorporaron la investigación de Kahneman sobre heurística de representatividad y aversión a pérdidas en los estándares de divulgación de productos financieros estructurados. Los documentos de datos fundamentales (Key Information Documents, PRIIPs) exigen ilustrar escenarios de pérdidas extremas con puntos de referencia claros para evitar que los inversores minoristas caigan en la falacia del optimismo infundado o en ventas de pánico en mínimos del mercado.
Replicación en R#
La replicación computacional implementa dos módulos canónicos:
- Teoría Prospectiva: Modelación de la función de valor con punto de referencia y asimetría de pérdidas (, ) y la curva de ponderación de probabilidades con forma de "S" invertida de Tversky & Kahneman (1992).
- Subasta Doble Experimental de Vernon Smith: Simulación estocástica de un mercado con 11 compradores y 11 vendedores con valores y costos inducidos escalonados, rastreando la contracción del coeficiente de dispersión de precios de Smith y la convergencia al equilibrio competitivo (, ) con eficiencia del .
El script ejecutable se encuentra en replicacion/R/teoria_prospectiva_y_mercados_exp.R y el reporte detallado en replicacion/replicar.qmd.
# Ejecutar script de replicación desde la raíz del repositorio
Rscript laureados/2002_kahneman_smith/replicacion/R/teoria_prospectiva_y_mercados_exp.R
Para profundizar#
- Kahneman, D. (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux. (Obra divulgativa de referencia sobre los Sistemas 1 y 2, heurísticas y sesgos cognitivos).
- Smith, V. L. (2000). Bargaining and Market Behavior: Essays in Experimental Economics. Cambridge University Press.
- Smith, V. L. (2008). Rationality in Economics: Constructivist and Ecological Forms. Cambridge University Press. (Diferenciación entre racionalidad constructivista y racionalidad ecológica de las instituciones).
- Thaler, R. H. (2015). Misbehaving: The Making of Behavioral Economics. W. W. Norton & Company.
- Royal Swedish Academy of Sciences (2002). Advanced Information on the Prize in Economic Sciences: Foundations of Behavioral and Experimental Economics.
Resultados de la replicación
Referencias verificadas
- Prospect Theory: An Analysis of Decision under RiskDOI 10.2307/1914185
- Advances in Prospect Theory: Cumulative Representation of UncertaintyDOI 10.1007/BF00122574
- Judgment under Uncertainty: Heuristics and BiasesDOI 10.1126/science.185.4157.1124
- An Experimental Study of Competitive Market BehaviorDOI 10.1086/258609
- Experimental Economics: Induced Value TheoryCopyright American Economic Association
- Microeconomic Systems as an Experimental ScienceCopyright American Economic Association
- Bubbles, Crashes, and Endogenous Expectations in Experimental Spot Asset MarketsDOI 10.2307/1911361
- Foundations of Behavioral and Experimental Economics: Daniel Kahneman and Vernon SmithOpen Access Nobel Media AB
- Psychological Insights and Environmental Market LaboratoryOpen Access Nobel Media AB