En una frase#
Edmund S. Phelps transformó la macroeconomía moderna al demostrar que no existe una relación permanente entre mayor inflación y menor desempleo —incorporando las expectativas y la tasa natural de desempleo— y al formular la Regla de Oro que define la acumulación óptima de capital entre generaciones presentes y futuras.
Resumen de la investigación#
Durante las décadas de 1950 y 1960, el paradigma macroeconómico prevaleciente consideraba que los gobiernos enfrentaban una disyuntiva estática y permanente entre la estabilidad de precios y el empleo: según la Curva de Phillips tradicional, bastaba con aceptar una tasa de inflación algo más alta para asegurar un desempleo reducido de forma indefinida. Asimismo, en la teoría del crecimiento no existía un principio normativo claro que respondiera cuánto debía ahorrar e invertir una sociedad para maximizar el bienestar a largo plazo sin empobrecer a las generaciones presentes.
Edmund S. Phelps desafió simultáneamente ambos consensos mediante un principio analítico unificador: las compensaciones intertemporales (intertemporal tradeoffs) en la política macroeconómica.
En el ámbito monetario y laboral, Phelps (1967, 1968, 1970) argumentó que las empresas y los trabajadores toman decisiones en función de precios y salarios reales, no meramente nominales. Por consiguiente, cualquier relación empírica entre inflación y desempleo depende de forma crucial de las expectativas de inflación que mantenga el público. Si las autoridades intentan forzar sistemáticamente el desempleo por debajo de su tasa de equilibrio estructural —la tasa natural de desempleo (natural rate of unemployment)—, los agentes revisarán al alza sus expectativas. Como resultado, la inflación no se mantendrá en un nivel constante, sino que entrará en una espiral aceleracionista. A largo plazo, cuando las expectativas se alinean con la realidad, la Curva de Phillips es estrictamente vertical: la política monetaria no puede manipular permanentemente el empleo real. Cualquier ganancia transitoria de empleo hoy deberá pagarse mañana mediante una costosa recesión desinflacionaria.
En el ámbito del crecimiento económico, Phelps (1961) formuló en una célebre fábula alegórica la Regla de Oro de la Acumulación de Capital (The Golden Rule of Accumulation). Phelps demostró que para maximizar el consumo per cápita permanente para todas las generaciones en el modelo neoclásico de Solow-Swan, la tasa de rendimiento real neta del capital debe ser exactamente igual a la tasa de crecimiento demográfico y tecnológico de la economía (), lo cual equivale a reinvertir una porción del producto exactamente igual a la participación de los beneficios del capital en el ingreso nacional ().
Metodología y resultados#
Curva de Phillips Aumentada por Expectativas (Phelps 1967, 1968): Phelps formalizó la relación macroeconómica incorporando la inflación esperada:
donde es la tasa natural de desempleo determinada por fricciones de búsqueda y rigideces microeconómicas. Demostró que:
- A corto plazo, si está fija, una sorpresa monetaria reduce temporalmente el desempleo () a costa de una inflación imprevista.
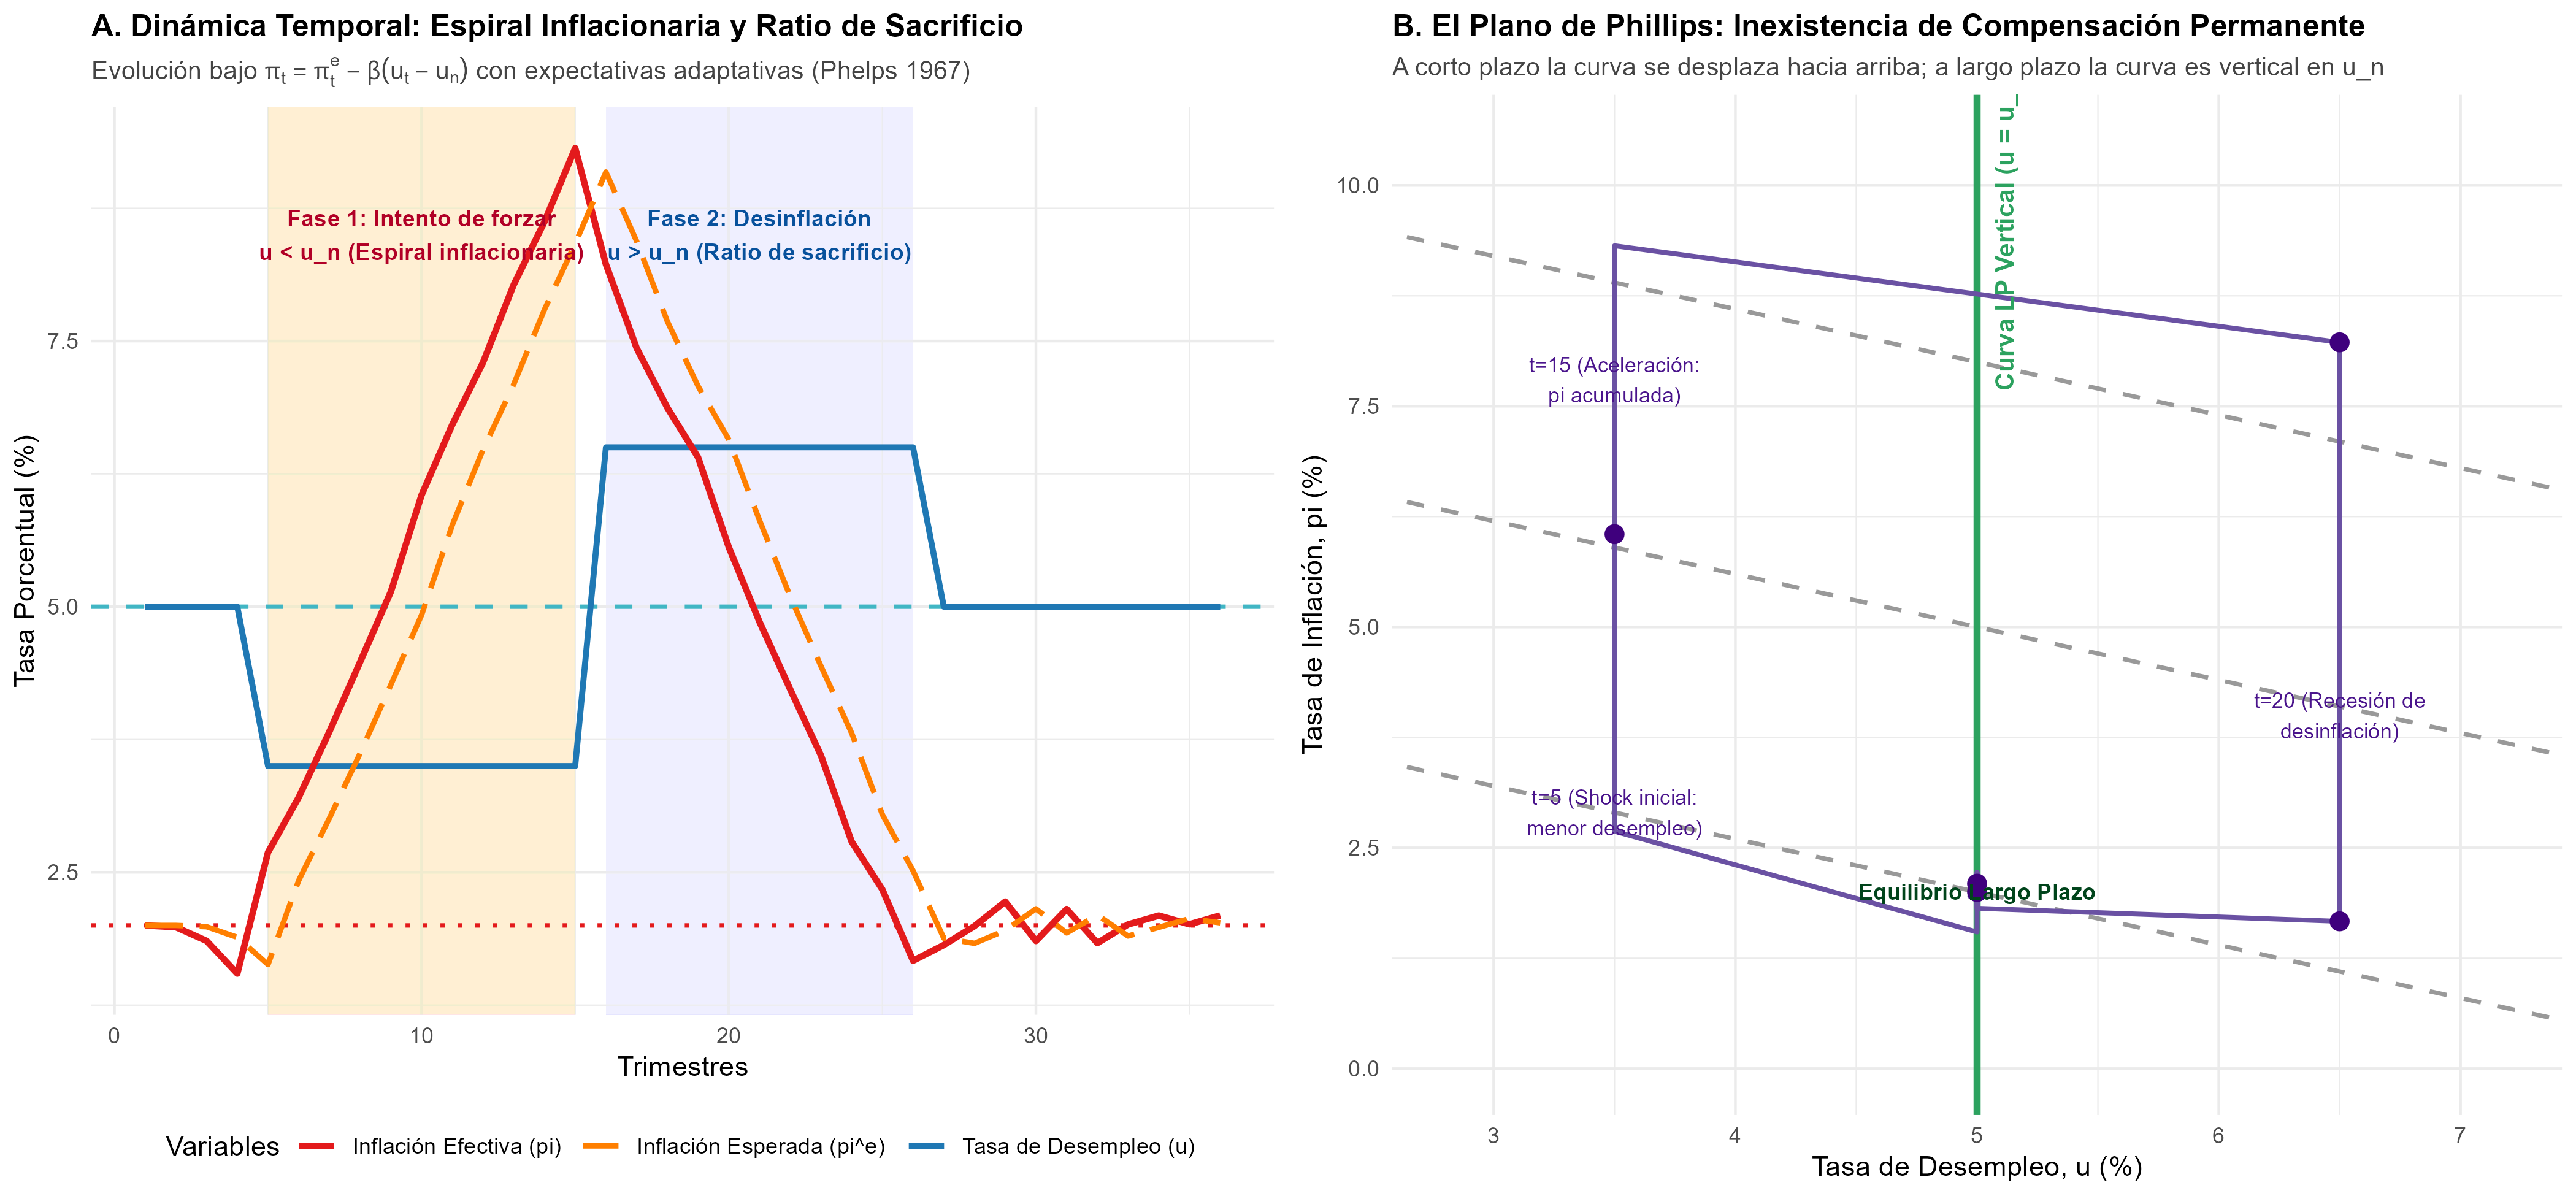
- Con expectativas adaptativas (), sostener induce una aceleración continua de la inflación ().
- A largo plazo, , por lo que la Curva de Phillips de largo plazo es vertical.
Microfundamentos e Información Imperfecta ("Islas de Phelps", 1970): En el célebre volumen Microeconomic Foundations of Employment and Inflation Theory (1970), Phelps concibió a la economía como un archipiélago de mercados laborales desconectados informacionalmente. Ante un shock de demanda monetaria, los trabajadores en cada isla observan un aumento en su salario nominal y creen erróneamente que su salario real ha mejorado, incrementando su oferta de trabajo. Al descubrir con rezago que todos los precios de las demás islas también subieron, el empleo retorna a la tasa natural, sentando los cimientos de la teoría moderna de búsqueda y emparejamiento.
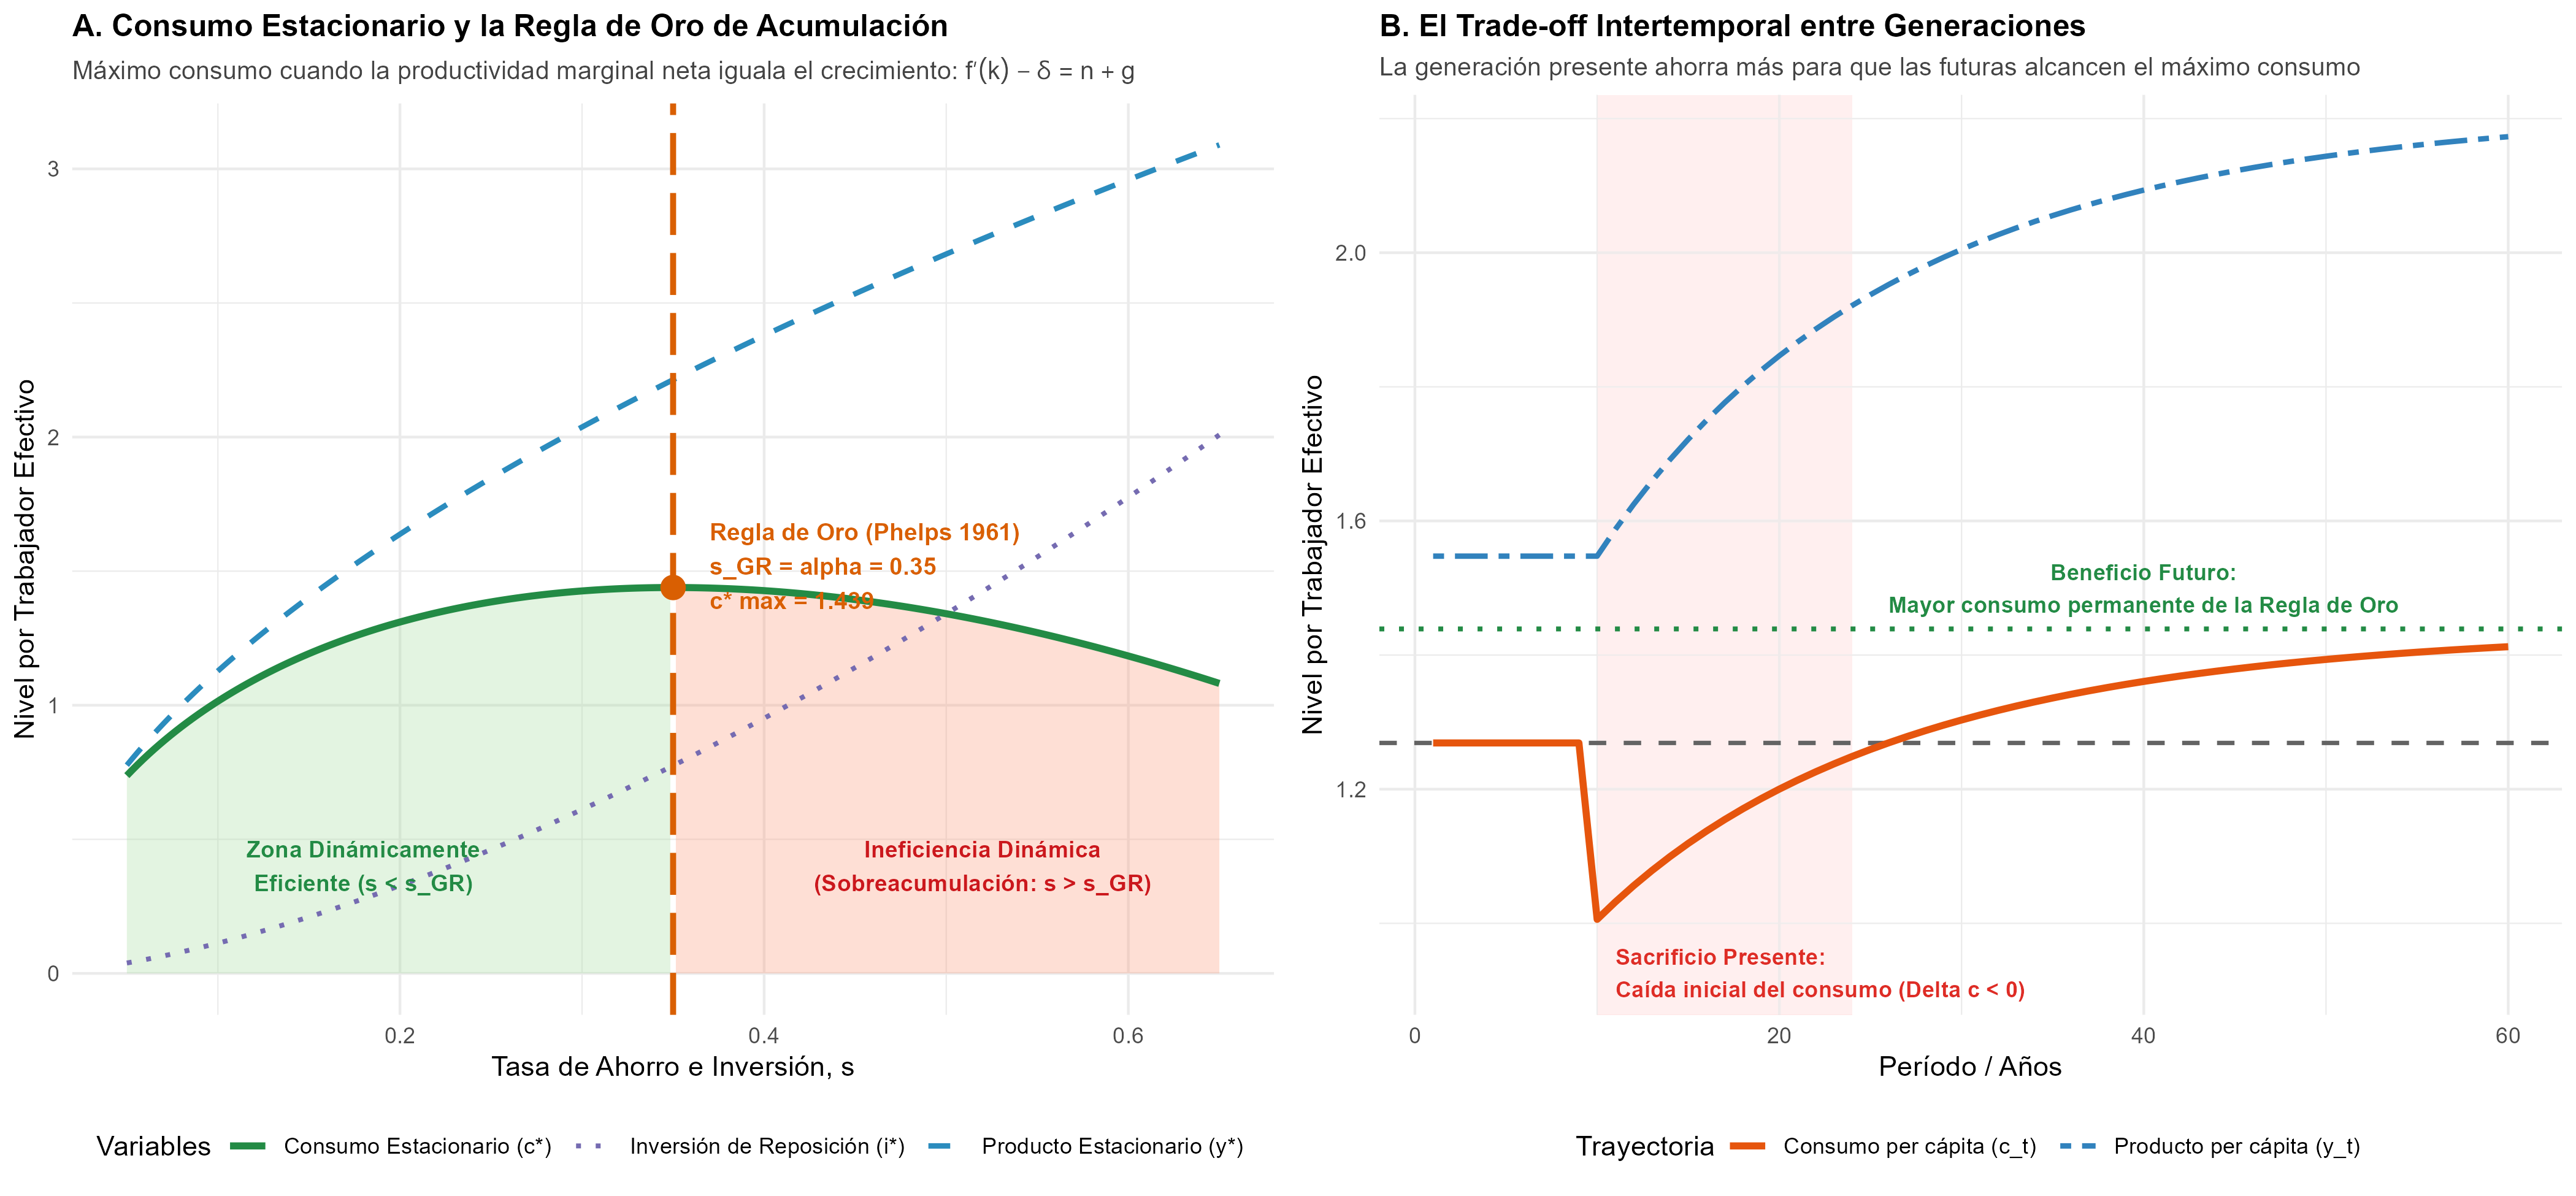
La Regla de Oro de Acumulación (Phelps 1961): Al resolver el problema intergeneracional , Phelps dedujo la condición de óptimo social de estado estacionario:
Identificó que si una economía ahorra por encima de la regla de oro (), se encuentra en una situación de ineficiencia dinámica (sobreacumulación de capital, donde reducir el ahorro incrementa el consumo de todas las generaciones); mientras que si , existe eficiencia dinámica y elevar el ahorro exige un sacrificio de consumo para la generación actual en beneficio de las venideras.
Antes y después#
Antes#
- Curva de Phillips como menú estático permanente: La literatura macroeconómica de los años 60 interpretaba la relación de Phillips como una ley inmutable que permitía elegir libremente combinaciones permanentes de baja desocupación y mayor inflación mediante sintonía fina (fine-tuning).
- Inexistencia de expectativas inflacionarias en el mercado laboral: Se asumía ilusión monetaria pasiva en los trabajadores y convenios salariales ajenos a la política monetaria.
- Acumulación de capital sin criterio intertemporal óptimo: El crecimiento neoclásico de Solow describía estados estacionarios arbitrarios para cualquier tasa de ahorro, sin determinar analíticamente qué nivel maximizaba el bienestar de consumo entre generaciones.
Después (qué cambió gracias al aporte)#
- Consenso de la verticalidad de largo plazo: Se estableció unánimemente que no existe un trade-off explotable entre inflación y empleo a largo plazo, dando origen al concepto de la NAIRU (Non-Accelerating Inflation Rate of Unemployment).
- Arquitectura de Bancos Centrales Independientes: El reconocimiento de que el activismo inflacionario solo genera espirales de precios impulsó el mandato primario de estabilidad de precios y la autonomía institucional de los bancos centrales modernos para anclar expectativas.
- Teoría de Búsqueda Laboral y Microfundamentos Dinámicos: El modelo de islas de Phelps abrió el camino para el desarrollo de modelos de salarios de eficiencia, contratos implícitos y teorías de fricciones en el emparejamiento laboral (Nobel 2010 a Diamond, Mortensen y Pissarides).
- Criterio de Sostenibilidad Intergeneracional: La Regla de Oro se convirtió en la referencia normativa global para diseñar fondos de riqueza soberana, reformas a sistemas de pensiones y reglas fiscales de endeudamiento público.
Cómo se aplica hoy#
Esquemas de Metas de Inflación (Inflation Targeting) en Bancos Centrales: La formulación de Phelps sobre el anclaje de expectativas de inflación es el fundamento rector de la banca central moderna. Instituciones como la Reserva Federal de los Estados Unidos (Federal Reserve Monetary Policy), el Banco Central Europeo (ECB Monetary Policy Strategy) y los bancos centrales de América Latina (como el Banco Central de Reserva del Perú, el Banco de la República de Colombia y el Banco Central de Chile) utilizan encuestas mensuales de expectativas inflacionarias y modelos semiestructurales para calibrar la tasa de interés de política monetaria. La regla básica es que desanclar las expectativas de mediano plazo exige forzar un doloroso ciclo contractivo para restablecer la credibilidad.
Estimación y Monitoreo Continuo de la NAIRU por Organismos Fiscales y Multilaterales: La Oficina de Presupuesto del Congreso de los Estados Unidos (Congressional Budget Office - CBO: Natural Rate of Unemployment) y la Organización para la Cooperación y el Desarrollo Económicos (OECD Economic Outlook and Structural Unemployment) estiman trimestralmente la tasa natural de desempleo / NAIRU para cada economía avanzada. Esta variable es indispensable para calcular la brecha del producto (output gap), el balance fiscal estructural y alertar cuando presiones salariales excesivas amenazan con activar la espiral inflacionaria aceleracionista descrita por Phelps.
Fondos Soberanos de Inversión y Sostenibilidad Fiscal Intergeneracional: El principio de la Regla de Oro de Phelps norma la administración del patrimonio público en economías con recursos no renovables. El Fondo de Pensiones del Gobierno de Noruega (Norges Bank Investment Management - Government Pension Fund Global) aplica la regla fiscal del rendimiento real del capital (históricamente fijada en torno al 3% anual, consistente con la tasa de crecimiento de largo plazo ), asegurando que los rendimientos del capital petrolero financien el gasto corriente sin mermar el stock de riqueza per cápita destinado a las futuras generaciones.
Replicación en R#
- Qué se replicó: Simulación computacional de la Curva de Phillips con expectativas adaptativas demostrando la hipótesis aceleracionista (espiral de inflación al forzar ) y el ratio de sacrificio de la desinflación; y simulación analítica y dinámica de la Regla de Oro de acumulación de capital en el modelo neoclásico de Solow-Swan.
- Con qué datos: Modelo macroeconómico dinámico calibrado representativo a 36 trimestres para la Curva de Phillips (, , , ) y parámetros tecnológicos estándar para la Regla de Oro (, , , ).
- Resultados obtenidos:
- Mantener artificialmente el desempleo en genera una aceleración continua de la inflación que supera el acumulado si no se frena, confirmando la verticalidad de largo plazo en la tasa natural. En el ciclo de estabilización, devolver la inflación a la meta del exige inducir una recesión transitoria con desempleo del .
- En acumulación de capital, el consumo per cápita de estado estacionario alcanza su máximo absoluto en con . La transición dinámica desde una tasa de ahorro subóptima () revela el trade-off intertemporal: en el momento de la reforma, el consumo per cápita sufre una contracción inmediata () durante los primeros 14 años para financiar la inversión que garantizará un consumo superior para las generaciones futuras.
- Limitaciones: La simulación asume expectativas adaptativas lineales; modelos más recientes incorporan expectativas racionales con aprendizaje adaptativo continuo o modelos de fijación de precios escalonados (Calvo o Taylor).
Para profundizar#
- Phelps, E. S. (1961). The Golden Rule of Accumulation: A Fable for Growthmen.
phelps1961golden. - Phelps, E. S. (1967). Phillips Curves, Expectations of Inflation and Optimal Unemployment over Time.
phelps1967phillips. - Phelps, E. S. (1968). Money-Wage Dynamics and Labor-Market Equilibrium.
phelps1968money. - Phelps, E. S. et al. (1970). Microeconomic Foundations of Employment and Inflation Theory.
phelps1970microeconomic. - Phelps, E. S. (1972). Inflation Policy and Unemployment Theory: The Cost-Benefit Approach to Monetary Planning.
phelps1972inflation. - Royal Swedish Academy of Sciences (2006). Intertemporal Tradeoffs in Macroeconomic Policy (Scientific Background).
nobel2006scientific.
Resultados de la replicación
Referencias verificadas
- Phillips Curves, Expectations of Inflation and Optimal Unemployment over TimeDOI 10.2307/2552025
- Money-Wage Dynamics and Labor-Market EquilibriumDOI 10.1086/259438
- The Golden Rule of Accumulation: A Fable for GrowthmenCopyright American Economic Association
- Microeconomic Foundations of Employment and Inflation TheoryCopyright W. W. Norton & Company
- Inflation Policy and Unemployment Theory: The Cost-Benefit Approach to Monetary PlanningCopyright W. W. Norton & Company
- Intertemporal Tradeoffs in Macroeconomic Policy (Scientific Background)Copyright Nobel Prize Outreach